- 跨國企業面對全球最低稅負制的申報義務已啟動,如果母公司所在國自己不把稅收到15%,就會有別的國家把這筆稅拿走。
- 歐盟、日本、韓國、新加坡、香港都已完成立法。台灣再不行動,流出去的不只是稅收,更是國際競爭力。
- 政府保住稅基可以投資公共建設,人民享受更好的社會福利,企業則降低了多國申報的遵循成本。
近來,「全球最低稅負制」成為國際租稅最受關注的議題之一。這個題目聽起來很專業,卻與每一位台灣人的荷包息息相關。核心訊息非常簡單:如果台灣再不行動,原本屬於我們的稅收,就會被別的國家收走。
為什麼全球最低稅負制跟每個人都有關?
或許您會問:「跨國企業繳多少稅,跟我有什麼關係?」關係可大了。政府的稅收就像一個大水庫,水庫滿了,才有水可以灌溉公共建設、社會福利、教育投資。如果大型跨國企業的稅款流到國外,水庫就少了一大塊,最後影響的,是我們每一個人享受的公共服務。這篇文章,就是想用最白話的方式,跟大家說清楚:什麼是全球最低稅負制?台灣為什麼非做不可?政府、企業、人民又要怎麼三贏?
什麼是全球最低稅負制?
過去幾十年,為了吸引外資,很多國家競相降低稅率,甚至推出零稅天堂。跨國企業集團自然樂得把利潤「搬」到稅率最低的地方,結果是:企業賺到了,但讓它賺錢的那些國家卻收不到合理的稅。這就像你在自家田裡辛辛苦苦種出稻子,收成的時候卻被鄰居搬走了。
為了解決這個問題,OECD(經濟合作暨發展組織)與G20(20大工業國) 從2019年開始推動一套全新的國際稅制改革,俗稱「第二支柱」(Pillar Two),也就是「全球最低稅負制」(GMT)。它的核心規則很直白:凡是全球合併收入達到7.5億歐元(大約新台幣270億元)的大型跨國企業集團,在設有營運據點(分公司或子公司)的每一個國家的有效稅率,至少要達到15%。如果某一國國內課的稅率不到15%,就會產生一筆「補充稅」(Top-up Tax)——可以理解為「別人幫你補課的稅」。
這筆補充稅的關鍵在於:「你不課,我來課。」如果企業母公司所在國自己不把稅收到 15%,那就會有別的國家把這筆稅拿走。這就是為什麼台灣一定要趕快行動。
三把收稅的鑰匙:QDMTT、IIR與UTPR
全球最低稅負制設計了三把「鑰匙」,決定這筆補充稅該誰來收。這三把鑰匙依序啟動,就像接力賽一樣,第一棒沒跑完,第二棒才接手。
第一把鑰匙:合格當地補充稅制(QDMTT)——在地優先。成員企業所在的國家,如果自己先實施QDMTT,就可以優先把補充稅留在自己國內。這就像你家的田你自己先收割,別人就無權搶。
第二把鑰匙:所得計入原則(IIR)——母公司所在國補收。如果成員企業所在國沒有實施QDMTT,這筆稅就由持有該成員股權的母公司所在國來課。這裡的母公司,原則上由最上層的最終母公司(UPE)優先;但如果最終母公司所在國沒有實施IIR,持股鏈中間的「中間母公司」(IPE)所在國,只要有實施IIR,一樣可以課這筆稅。
也就是說,課稅權不是只有最終母公司所在國才有。對台灣而言,如果我們實施了IIR,台灣母公司就可以把海外子公司低稅區的補充稅帶回台灣繳;如果不實施,這筆稅就可能被集團在新加坡、香港等地的中間控股公司所在國收走。
第三把鑰匙:徵稅不足利潤原則(UTPR)——按比例分攤。如果前兩把鑰匙都沒收到稅,最後就由集團有設據點、而且有實施UTPR的其他國家,依照各自的有形資產和員工人數比例,把稅分走。這就像一張沒人認領的帳單,最後由在場有份的人照比例平分;又像守門員,前面的防線都沒擋下來,最後一定有人把球接住。換句話說,這筆稅無論如何都會被收走,差別只在於是不是被台灣收走。
用一個簡單的例子來說明。假設A集團在T國、J國、S國三個國家的有效稅率都不到15%,分別產生補充稅300、100、150,合計550。如果三國都實施了QDMTT,各國各自收回自己的300、100、150,皆大歡喜。但如果J國和S國都沒有實施QDMTT,而最終母公司所在的T國有實施IIR 呢?那T國除了收自己的300之外,還能把J國的100和S國的150,共250帶回來,合計收到550。反過來說,如果T國沒實施IIR,而集團在其他國家設有中間母公司、且該國有實施IIR,這250就改由中間母公司所在國課走;若都沒有,最後還會依UTPR被其他國家分走。不論哪一種情況,T國都白白失去了這250的課稅權。
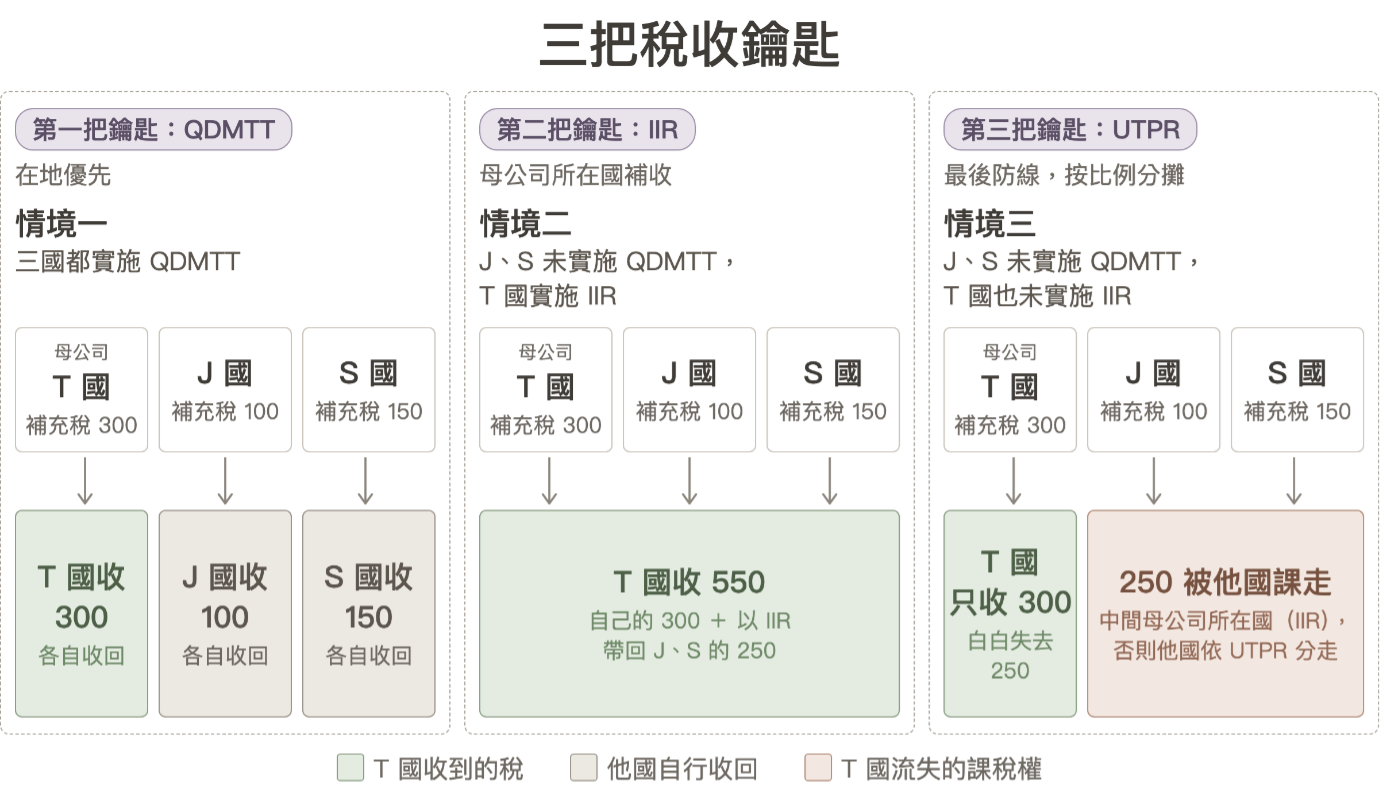
這就是台灣現在面臨的處境——如果我們不實施這三把鑰匙,台灣企業的補充稅就流到別人手中。
66國完成立法 世界已經動起來了
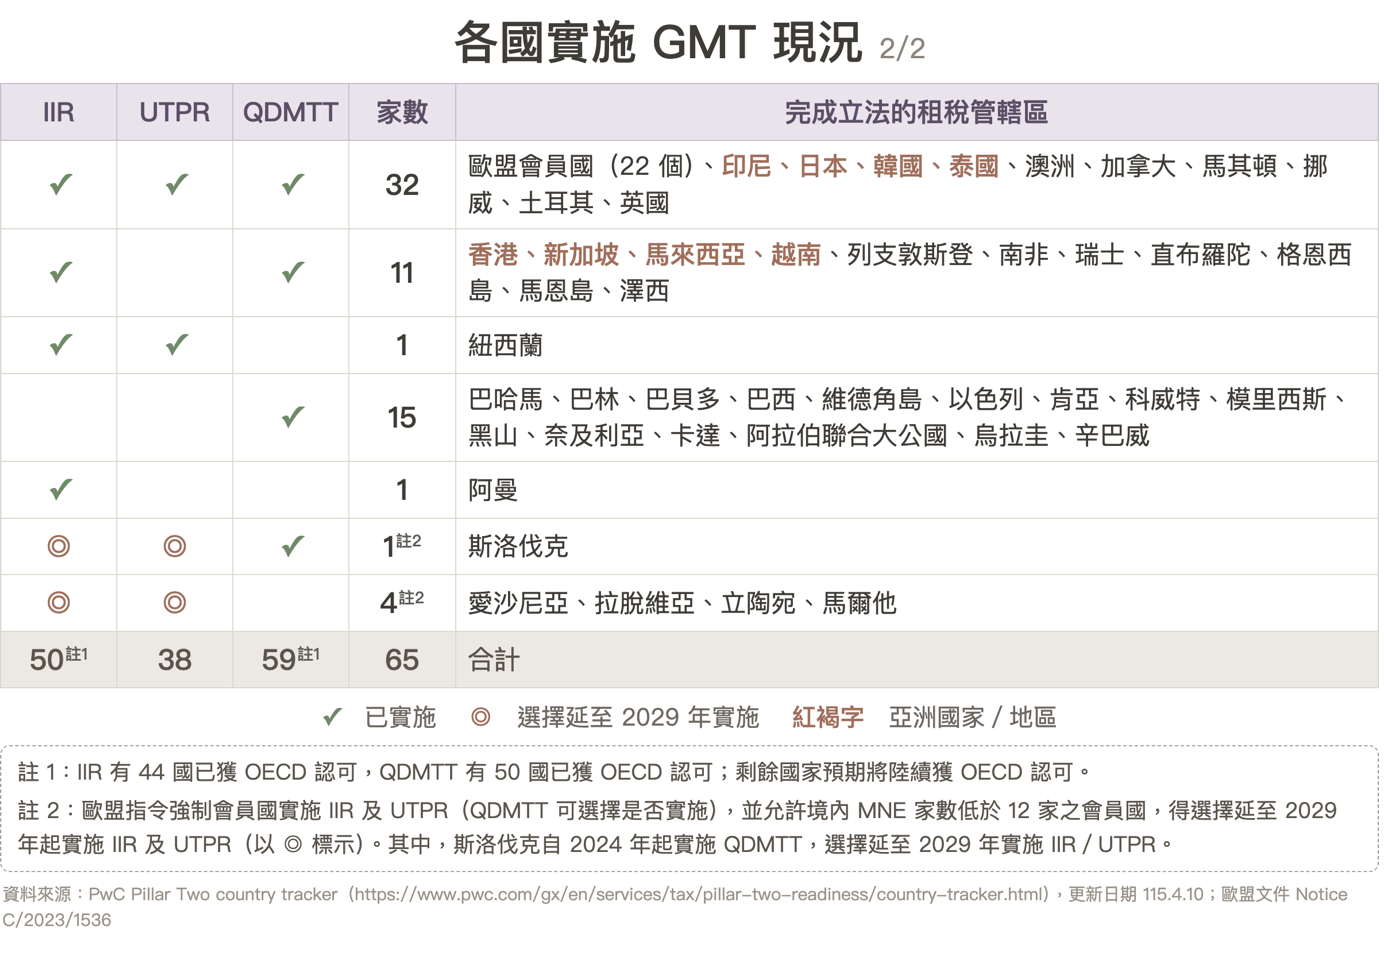
根據最新統計,全球已有66個國家或租稅管轄區完成全球最低稅負制的立法工作,而且數字還在持續增加中。
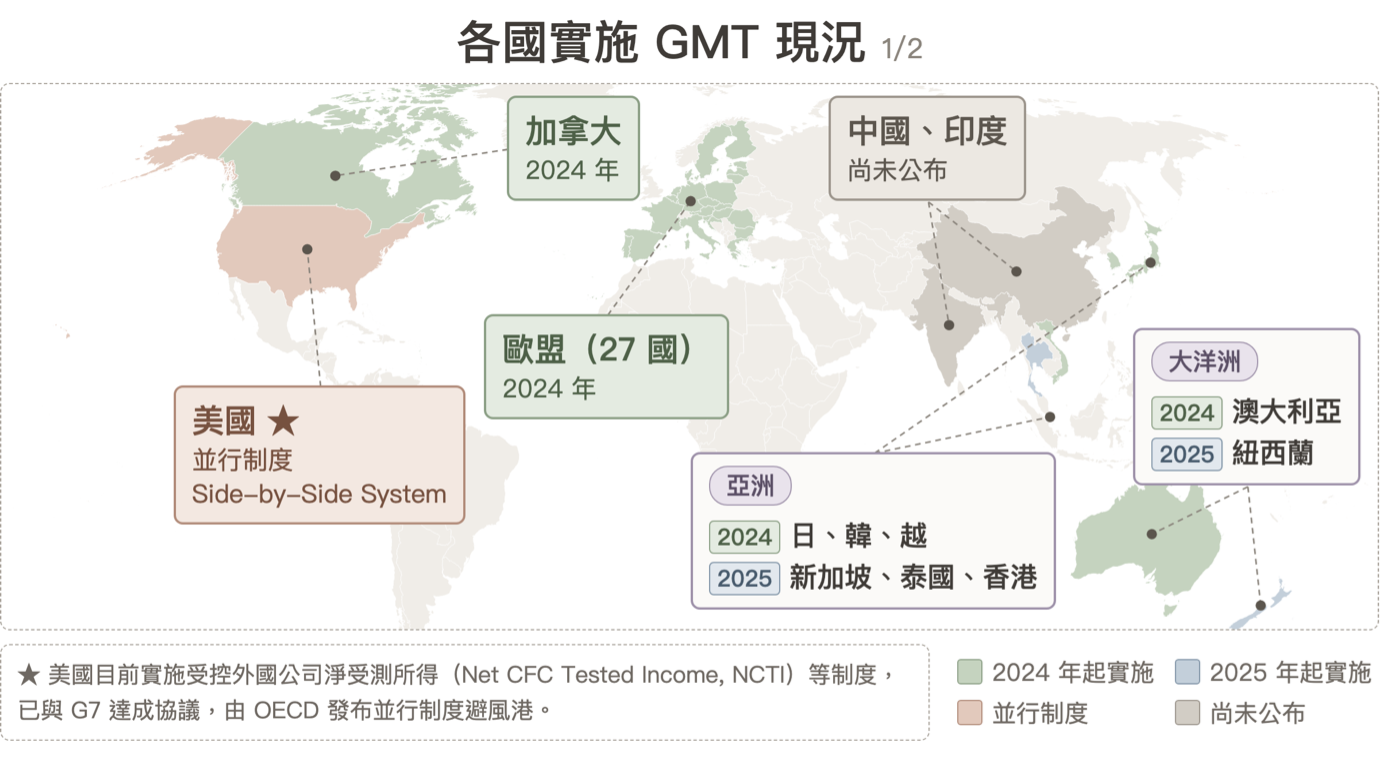
論時程,日本、韓國、越南、澳洲在2024年率先實施;新加坡、泰國、香港、紐西蘭於2025年跟進。歐盟27個會員國幾乎全數完成立法。換言之,台灣周邊的主要經貿夥伴,早已佈下天羅地網。
值得特別關注的是美國。美國與G7達成了一套「並行制度」(Side-by-Side)安排,讓美國現有的全球無形資產低稅所得(GILTI)等制度與「支柱二」並行適用。但這個制度有一個重要的但書:它原則上只照顧美資企業,讓美國母公司享有某種簡化適用空間。台灣的跨國企業並不適用美國稅制,自然無法享受這項避風港的保護。對台資企業來說,全球最低稅負制仍然是一套必須全面面對的制度。
台灣不立法 流失數百億稅收
來看看幾個關鍵數字。目前適用全球最低稅負制門檻的跨國企業集團中,以台灣為最終母公司(UPE)的有174個集團,在台灣境內共有1765個成員。外國跨國企業集團在台灣設有成員的,則有1213個集團、2148個在台成員。
更驚人的是,在這174個台灣集團中,有165個(高達95%)的境外成員所在國已經實施了IIR或UTPR。換句話說,如果台灣不實施全球最低稅負制,這些集團的補充稅幾乎百分之百會被其他國家收走。
台灣的產業創新條例提供了研究發展、智慧機械等投資抵減,這些優惠確實對產業發展功不可沒,但也可能讓部分企業在台灣的有效稅率低於15%。有人會問:「我們不是有最低稅負制(AMT)嗎?」確實,台灣現行的所得基本稅額制度(AMT)以12%的徵收率課稅,但AMT是以稅法上的課稅所得為基礎,而全球最低稅負制(GMT)的計算卻是以合併財務報表的淨利為起點,兩者的稅基和算法截然不同。即使企業在台灣繳了AMT,按GMT規則計算的有效稅率仍然可能低於15%,照樣會產生補充稅。
若我們檢視國內上市櫃公司在財務報表中自行揭露的「支柱二」所得稅影響數,114年度不少大型企業的影響數已達數十億元、甚至上百億元新台幣,而且較113年度大幅增加。這些數字代表的意義只有一個:這些稅原本可以留在台灣,現在卻流到國外去了。
此外,過渡性的UTPR避風港(即為了減輕企業合規負擔而在一定條件下提供緩徵或免徵)原則上在2025年底到期,目前的「空窗期」並非長久之計。避風港一旦結束,台灣企業的低稅負利潤將可能優先被外國課徵補充稅,實質侵蝕台灣的課稅權。時間不等人。
創造政府、企業、人民三贏局面
對政府而言:實施全球最低稅負制,最直接的效益就是保住稅基、留住稅收。請注意,這裡說的不是要企業「多繳稅」,而是把原本繳給外國的補充稅,改繳給台灣。政府的水庫補滿了,才有更多資源投入公共建設、社會福利和國防安全。
對企業而言:與國際接軌的最大好處,就是用同一套算法。當台灣實施IIR後,跨國集團可以在台灣集中計算、申報、繳納補充稅,不用跑到英國、荷蘭等多個國家分別辦理UTPR申報,大幅降低遵循成本、提高可預測性。舉例來說,假設台灣A公司持有開曼和中國的子公司,在荷蘭和英國也有成員企業。如果開曼產生補充稅100、中國產生補充稅200,在台灣沒有IIR的情況下,這300的補充稅會分散到英國和荷蘭,集團得在兩國各自辦理UTPR申報。但如果台灣實施了IIR,這300就統一在台灣處理,一次搞定,省時省力。
對人民而言:稅收留在國內,就能用在我們身邊的學校、醫院、道路、長照。更重要的是,全球最低稅負制確保大型跨國企業和一般受薪階級一樣,都付出合理的稅負,這才是真正的租稅公平。當大家都在同一條起跑線上,社會才有信任感,經濟發展才能永續。
台灣非會員國 立法能獲OECD認可嗎?
許多人擔心:台灣不是OECD會員國,就算立了法,能不能獲得OECD的同儕檢視認可?這個疑慮很正常,但答案其實很清楚:「不開始,就沒有被檢視的機會。」進入OECD同儕檢視的前提條件,是有一套可供審查的立法。如果我們連法都沒有制定,根本無從談起。
即使我國實施的當地補充稅制(DMTT)在初期尚未獲得OECD認可為「合格」,所課徵的稅額仍然可以計入我國的有效稅率分子(也就是涵蓋稅額),藉此減少補充稅的產生。換句話說,有課總比沒課好,我們自己先把門檻拉高,流出去的稅就少。
至於IIR和UTPR,如果他國不承認我國的課稅結果,確實可能產生重複課稅的問題。但這並非無解——我們可以在立法時設計配套機制:允許企業將在境外已繳納的IIR或UTPR補充稅帶回台灣扣抵,但以我國補充稅額扣抵至零為上限。這樣既保護企業、也保障國庫,等到日後OECD認可我國制度,就回歸全球最低稅負制的標準運作,不再需要扣抵。
更重要的是,一旦立法通過,台灣的跨國企業為了避免被重複課稅,自然會積極支持並推動OECD對我國進行同儕檢視。企業有動機、政府有立法,國際社會才有可能對我國制度進行評估。不踏出第一步,什麼都不會發生。
另外,113年財政部曾規劃依所得基本稅額條例第8條,將適用全球最低稅負制門檻的跨國企業在台成員AMT稅率提高至15%(113年12月3日函陳行政院,惟未公告)。然而,如前所述,AMT與GMT的算法有根本性差異,提高AMT稅率並不保證GMT有效稅率達到15%。與其修修補補,不如直接接軌國際,一步到位。
在導入方式上,建議修正所得基本稅額條例,完整導入IIR、UTPR及DMTT,與國際規則全面接軌。現在已經是10月,時間非常緊迫,我們建議政府儘速完成立法,讓QDMTT與IIR能在2027年1月1日如期上路;UTPR則可參考多數國家的做法,在IIR和QDMTT實施的隔年、也就是2028年再啟動。只要有決心,一切都來得及。
企業心態 應從合規壓力走向治理能力
不論台灣的立法進度如何,跨國企業面對全球最低稅負制的申報義務已經啟動。根據 「支柱二」規範,2024年度為首次適用年度,法定申報期限為2026年6月30日。但實務上,各國申報義務的定義、申報表格的最終版本、地方稅局的解讀尚未完全一致,規則細節仍在變動中,預計要到2027年申報2025年度時才會較為穩定。
面對這樣的不確定性,企業更需要強化資料治理能力。GMT計算涉及會計準則差異、多層次調整、稅額重分配,以人工處理為主的方式已經難以為繼。善用數位工具與AI技術輔助法規解讀、跨系統資料整合、差異分析,將是企業提升效率的關鍵。同時,在大量敏感財務與稅務資料跨境流動的情況下,資訊安全也成為不可忽視的風險。
除此之外,全球最低稅負制與國際反避稅、ESG揭露、公開國別報告(public CbCR)等趨勢正在疊加發酵。資訊透明度的大幅提升,意味著稅務機關將更頻繁地運用跨國資料進行風險分析,企業必須能夠清楚說明全球稅務布局的商業合理性。稅務治理已經不只是合規部門的技術議題,而是企業永續經營與聲譽管理的重要一環。能夠及早建立清楚的稅務治理架構、整合制度理解與數位工具的企業,將有機會把合規成本轉化為治理優勢,成為國際競爭中的差異化力量。
全球最低稅負制不是一個遙遠的國際新聞,而是正在發生、正在影響台灣的現實。全球已有66個國家動起來了,我們的鄰居日本、韓國、新加坡、香港都已經完成立法。台灣再不行動,流出去的不只是稅收,更是我們的國際競爭力。
實施全球最低稅負制,不是要增加企業的負擔;相反地,它讓企業把繳給外國的稅改繳給台灣,政府保住稅基可以投資公共建設,人民享受更好的社會福利,企業則降低了多國申報的遵循成本。這是一個政府、企業、人民三贏的局面。
我們呼籲政府、立法院和各界凝聚共識,儘速推動立法。時間不等人,但只要現在開始,一切都來得及。讓我們一起,把該屬於台灣的稅,留在台灣。