- 中國震撼1.0時歐洲產業輸贏互見,到了2.0時代中國幾乎在所有工業領域都成為歐洲的競爭者。
- 出口擴張制霸、進口替代自主、龐大且受指揮的內部市場,都是中共蓄意的政策架構,故歐中談判難有成果。
- 台歐經濟與科技合作,對雙方都極具戰略價值,台灣也能與歐洲交換應對中國經貿衝擊的經驗。
「Kill switch(緊急斷電開關)」、「storm gates(防洪閘門)」這類詞彙近來在歐盟新聞裡頻繁出現,談的不是天災問題,而是為了因應中國貿易衝擊的各種新政策工具構想。
2025年歐盟經貿政策圈最大的震撼,就是對中國的貿易逆差,來到「一天10億歐」(one billion a day,等同每天360億台幣)。歐盟各界忽然驚覺「中國震撼2.0」(China Shock 2.0)的時代,並非只是美國有感,還更因川普以關稅阻擋而將中國製造加速推擠到歐洲的門前。以歐盟目前政治分裂的程度,能否形成共識積極因應,還有很多關卡要過,而台灣無論為了商機或是戰略價值,都該扮演起更積極的協助者角色。
中國震撼2.0:一天逆差10億歐元
一天10億歐元逆差只是最後結果,背後反映出的結構性挑戰,是「中國震撼2.0」正在動搖歐盟長期倚賴的產業分工模式。
第一次中國震撼(China Shock 1.0),主要指中國於2001年底加入WTO,融入全球貿易與供應鏈體系的前後八年間,因中國短時間內出口迅速擴張,對其他國家的製造業就業與地方經濟造成調整壓力。當時,全球及歐洲勞力密集產業首當其衝,但歐洲許多高階製造商,特別是工具機、電機、機械及自動設備等資本財,以及化學、材料等行業,卻因中國工業化擴張出現的新需求,反而享受了紅利。歐洲的汽車、民航機與高速鐵路設備,也隨著中國經濟發展而受益。
簡言之,「中國震撼1.0」對歐洲產業輸贏互見,特別是有政治影響力、又享有高速成長紅利的大型跨國企業多數是贏家。這使得當時歐洲各國政府的普遍結論是固然要處理內部受衝擊的影響,但擁抱中國這個巨大成長來源更為重要。
「中國震撼2.0」則大不相同。這個第二波衝擊,大略可以2016年川普總統第一任期作為起點,直到今日。過去,歐洲向中國輸出機械、化學、發電機、軌道技術與汽車,再進口價格低廉的消費品;如今,中國從電動車、電池、發電機、工具機、工業用機器人,到風電渦輪及太陽能板等潔淨能源,幾乎在所有工業領域都成為歐洲的競爭者。
對歐洲而言,警訊並非始於2026年,但累積的貿易變化,已使歐洲難以再用景氣循環解釋。歐盟統計局公布,2025年歐盟對中國商品出口為1996億歐元,年減6.5%;進口則達5594億歐元,年增6.4%,逆差達3598億歐元,成為一天10億歐元說法的來源。
事實上,自2021年開始歐盟對中貿易逆差就顯著擴大,至2025年止平均每年增加13.8%,而且相較於2021年,2025年的逆差金額增加了44.8%。雪上加霜的另一個問題,來自於美中貿易戰後,中國出口轉向至歐洲的趨勢,因而2026年普遍預測逆差會繼續惡化(上半年已較上年同期增加了約10%),一天10億歐元這句話很快就會不夠用。
結構性威脅:出口制霸、進口替代、內部市場紀律
回首觀察習近平推出「中國製造2025」所列的十大戰略領域,從新能源車輛、儲能科技及再生能源、智慧製造、先進材料到醫材生技,都是歐盟過去四十年稱霸全球的領域,很明顯的就是以取代歐洲、制霸全球市場為目標。
「中國震撼2.0」不限於產品端的競爭。英國已有私營核電廠由中國企業得標興建、經營,中國也在國際的鐵路市場,包含車輛軌道設備及營建系統工程,開始成為歐洲的競爭對手,甚至曾到羅馬尼亞等歐盟成員國境內競標並得標(後因國安爭議被撤銷資格)。隨著中國在價值鏈上的位置改變,使原本受益於互補關係的歐洲企業,也進入直接競爭的戰場。
另一方面,自從中國「十三五計畫」開始,就更為積極的推動「國產化與進口替代」政策,加速降低對歐洲工業產品的依賴。亦即,一天10億歐元貿易赤字所反映的,是中國「出口擴張制霸、進口替代自主」政策對歐洲的雙重打擊。
歸納而言,在中國共產黨「習思想」的指導下,「中國震撼2.0」的源頭,除了舉全國之力推動「出口擴張制霸、進口替代自主」政策外,還有一個重要工具,就是中國巨大的十四億人內部市場。這個市場規模的威脅不僅是因人多,更來自受到黨國的高度引導,使得國產品很容易取得優勢(在如台灣等市場經濟體,每個消費者都有自己的偏好,幾乎不可能由國家「團結一致」)。
中國用國家力量加上中國式生產效率發展戰略產業,再以有紀律的內部市場把國產品的規模經濟拉到世界第一,單位成本降到最低,不斷運作三十年後,「中國震撼2.0」其來有自。
歐洲的挑戰:保護經濟自主並維持成長
在此情勢下,歐洲面對的關鍵挑戰,就是要如何既保護歐洲政治經濟自主,又能維持經濟成長與生產能力於不墜。
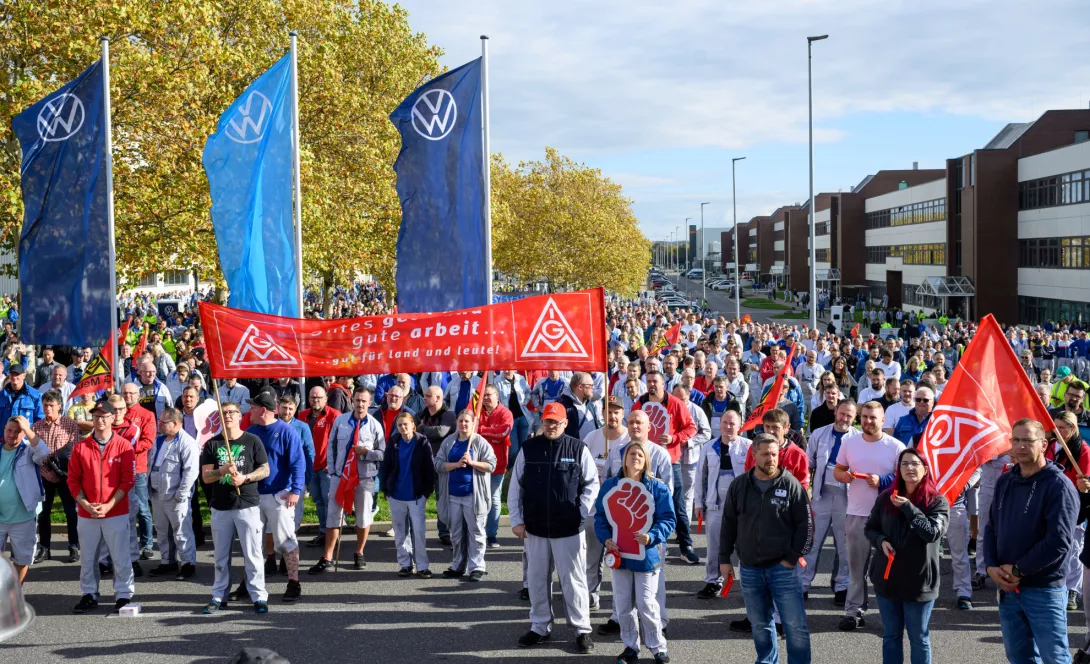
以德國福斯汽車為例,其於2026年宣布預計將逐步減少五萬個工作,並可能還有另一波五萬個職位調整,多數會發生在位於德國的工廠。德國汽車業提供了超過10%的GDP及就業機會,供應鏈更從捷克、波蘭一路延伸到波羅的海三國,若調整時間延宕,風險將超越個別企業的關閉與失業。這將對歐洲主要國家的經濟政治穩定、地方發展落差及競爭力衝擊帶來系統性影響。同時,很可能難以避免會更加鼓勵極右派政治的主流化,最終演變成經濟成長、社會信任與政治信譽相互削弱的惡性循環。
歐洲央行2026年的分析指出,中國與歐盟主要製造業出口國的出口結構日益相似,中國進口需求與歐洲出口結構的契合程度卻下降,機械與運輸設備尤其明顯。歐洲因此同時面對中國市場的替代效應,以及第三國市場的競爭壓力。該分析也指出,中國企業的競爭優勢不能全部歸因於國家支持及補貼,歐洲必須承認中國企業的供應鏈整合、工程能力與量產效率,也是其競爭力所在。
要解決「中國震撼2.0」,歐洲確實必須對症下藥、用對工具,否則把問題全怪習思想,會忽略了歐洲本身的效率下滑、研發投資不足、法規過於複雜等問題。在此之下,歐盟未來的回應架構,基本上會按照「提升競爭力、對抗不公平競爭、加速經濟去風險」三個方向前進。
最新的回應工具,可以歐盟執委會於2026年3月所提出的《工業加速器法案》(Industrial Acceleration Act, IAA)為代表。IAA草案規劃針對電動車、電池等戰略產業之外人投資,以及政府採購與公共支持措施中,納入合資要求、類似自製率要求的「歐盟製造」比例及低碳要求。IAA沒有指名中國,但所包含的戰略行業中國幾乎都是世界領導者。
IAA是一個重大轉變,因為長期以來,歐盟都是全球反對合資要求、自製率要求這些歧視性規定的領導者(台灣離岸風電的自製率規定近年就不斷被歐盟質疑,在歐盟威脅提告後被迫調整),如今改變長年基本立場,加入了使用這些政策工具來創造本土產業發展的行列,令人不勝唏噓,也反映出「中國震撼2.0」衝擊的威力。
時間不在歐洲這邊 台灣可扮演更積極角色
但時間並不在歐洲這邊。「中國震撼2.0」的震波在歐洲分布非常不平均。德國與中東歐暴露程度最高。相較之下,法國、義大利、西班牙及其他歐盟成員國的經濟結構各有不同,面對中國的經濟利益考量有顯著差異。以法國及西班牙為例,其經濟主幹紅酒、精品、豬肉、橄欖油及觀光,都高度仰賴中國市場作為成長來源。這將使歐盟27國形成共同立場更加困難。
另一方面,歐盟正在積極與中國進行談判協商,要求中方應進行自我出口設限、提高補貼透明度及擴大歐洲產品市場准入條件。相較於美國,歐盟的要求並未伴隨如出口管制、高額關稅等所謂「具體可信的威脅」(credible threat),加上「中國震撼2.0」三源頭:出口擴張制霸、進口替代自主、龐大且受指揮的內部市場,都是中共有意識推動的政策架構,不是意外得出的結果,因此歐中談判能解決多少問題,尚待觀察。
減少對中國的依賴,已是西方世界普遍共識,而「中國震撼2.0」無疑正在加速歐洲對中國的經濟去風險進程。以台灣在全球高科技的生產能力與可信賴程度,台歐合作領域必然會持續擴大。
但如何支持推動台歐經濟與科技合作,台灣需要更多戰略思維。中國的經濟科技制霸政策,目的之一在透過依賴創造具威脅性的槓桿,以保護中國發展及崛起路線不受挑戰。這些槓桿自然也適用於北京對台灣議題的主導性,台灣與歐洲各國關係始終深受其苦。
經濟去風險等同於移除、降低中國的脅迫槓桿,提高歐洲的自主性。再者,對中經濟去風險加速,也會對中國在經濟與科技上的發展造成壓力。簡言之,歐洲加速去風險,一方面增加不受中國主導的自主性,他方面降低經濟脅迫的衝擊,都直接有助於增加歐盟在與台灣互動、對台海問題之立場與決策的自主性,以及嚇阻(detering)中國的力道。
亦即,台歐經濟與科技合作,有對台灣及歐洲均有利的戰略價值,雙方應投入更多資源在能反映其價值的事情上。再者,「中國震撼2.0」的各種挑戰,台灣政府與企業在過去早就不斷面對,因此透過台歐合作交換應對經驗及合作,也有其重要性。