- 日本對Rapidus投入近3兆日圓,但量產、客戶與供應鏈3大難關都很難突破。
- 多元客戶組合是台積電難被追趕的優勢;Fabless規模美、中均上千家,台灣2百多家,日本卻只3、40家。
- 重建先進製程產線,對日本而言是地緣政治風險下的戰略投資,也有助於養成人才庫。
日本政府在《半導體成長戰略》中喊出2030年國內製造產值15兆日圓、2040年40兆日圓等宏大目標,2022年成立的Rapidus是日本政府在這個願景下大力扶持的半導體晶圓代工業,旨在重振日本半導體先進製程。這家企業四年來所獲資金從73億日圓增至近3兆日圓,衝刺速度和規模十分引人注目。
資金規模近3兆日圓 日本政府是最大股東
Rapidus初期獲得豐田(Toyota)、索尼(Sony)、軟銀(SoftBank)、鎧俠(Kioxia)、日本電信電話(NTT)、日本電器(NEC)、電裝(Denso)及三菱銀行(MUFG Bank)等八大日企象徵性投資73億日圓。2026年4月經產省宣布追加6315億日圓補助後,官方對其累計研發支持金額已高達2.354兆日圓,若加上今年2月從三十二家民間企業籌集的1676億日圓,與後續計畫追加的1500億日圓資金,預計到2027年底投入的總資金規模將逼近3兆日圓。
資本市場預估Rapidus要實現2奈米晶片的量產,需要高達5兆日圓(約3百多億美元)的資金,日本政府正計劃透過法案,提供政府專款或貸款擔保,以吸引民間銀行進行更大規模的融資。目前日本政府是最大股東,並握有重大決策否決權的「黃金股」。軟銀與索尼各出資210億日圓,在民股中並列最大。
Rapidus取得IBM技術授權並且與IMEC(比利時微電子研究中心)合作,於2025年宣布成功試產2奈米晶片,邏輯密度與台積電相當,預計2027下半年量產2奈米。
媒體報導富士通與加拿大AI晶片新創Tenstorrent是Rapidus的2奈米潛在客戶。由於富士通一直是其早期合作夥伴,2026年2月也入股Rapidus,但根據日本媒體9月的報導,富士通超級電腦「富岳」(Fugaku)所用技術自主開發的AI中央處理器「Monaka」,將以台積電2奈米製程生產,並不在Rapidus投片,富士通2029年才計劃在Rapidus生產下世代1.4奈米晶片。
至於Tenstorrent,目前主力出貨的Blackhole AI加速器採用台積電的6奈米製程生產;次世代的Quasar晶片採用三星的4奈米製程,並預計於三星在美國德州Taylor新建的晶圓廠進行生產;Tenstorrent同時與三家公司討論2奈米的投片計劃,目前尚未公布花落誰家。嚴格說,Rapidus還沒有真正2奈米量產的產品,但同時也已計畫興建第二座晶圓廠,以1.4奈米製程為目標,進一步追趕競爭者。
因此,台灣人最關心的是:拚命加速的Rapidus是否會威脅台積電?
首先我們得釐清什麼是半導體的量產。晶圓代工廠在開發新製程時,必須有客戶產品的回饋,才能迅速提升良率,否則用自己的測試鍵(Testkeys)來驗證製程,製程只會停留在研發階段,與實際高良率的量產有很長的距離。全世界先進製程的客戶幾乎都在台積電手上,而且客戶的應用非常多元:手機晶片的客戶會十分在意功耗,而CPU/GPU晶片客戶對系統性能會更在意,每個客戶的需求略有不同。如果沒有客戶在研發或試產階段參與,量產的道路不會很順暢,台積電的多元客戶組合是一個難以被跨越的優勢。
難跨過台積電護城河:多元組合客戶
以上世紀末聯電由整合元件製造(IDM)快速切入晶圓代工的經驗,聯電成立聯瑞、聯誠、聯嘉三個獨立新公司,每一公司有數家國際IC設計公司入股,IC設計公司可以透過投資來確保產能無虞,同時聯電則有客戶的產品驗證來確認製程開發的方向沒有偏差。聯電用投資來綁定客戶,在這個策略下聯電集團得以快速提升市佔,與台積競爭晶圓代工的業務。當時是0.25與0.18毫米的製程,台灣的製造技術比歐美日還落後幾個世代,最先進技術都還掌握在國際的IDM手上,晶圓雙雄在相對落後的情況下亦步亦趨地往前跑,在彼此競爭下,造就了今日的局面。
日本現在量產技術長年停留在40奈米世代,Rapidus企圖跳過五至六個世代 (即28奈米、16奈米、7奈米、5奈米、3奈米),直接切入2奈米製程,但半導體製程每個世代都有新的技術,而且彼此有延續性,不容易彎道超車,Radipus的做法等於是初中畢業典禮後直接報名研究所招生考試,實務上有極大的挑戰。
況且Rapidus的技術來源是IBM,IBM早已退出商業製造多年,其半導體技術只能展示實驗室的研究與發表專利。先進製程真正的護城河在於千道工序的良率學習曲線(Yield Learning Curve)與成本控管,沒有經過幾百萬片晶圓試錯累積的製造團隊,量產的導入難度非常高,一座標準半導體廠房月產能大約三萬五千片,半導體的良率是錢砸出來的,這樣講一點也不為過。日本半導體產業先進製程失落已久,也缺乏量產經驗的技術人才。Rapidus宣稱的「成功試產」其實與真正能夠量產差距甚遠,量產能力是它的第一個挑戰。
Rapidus第二個挑戰是:客戶哪裡來?晶圓代工廠本質上是提供半導體製造的「服務業」,因為Foundry自己不會有終端IC產品。Rapidus的客戶會是誰?半導體產業在上世紀末最大的變革是:IDM逐漸被Foundry/Fabless(即:IC設計公司)所取代,這是商業模式的創新。美國是Fabless最早發軔的地區,目前經過不斷整併仍大約有一千家以上,當今全球市值最大的上市公司Nvidia就是Fabless,其商業模式的優勢無庸置疑。
然而日本Fabless公司屈指可數,截至目前只有四家在東京交易所上市,大大小小公司湊起來,總數也在三四十家上下,而後起之秀的中國有超過三千家,台灣的Fabless排在世界前十大就有三家(即聯發科、瑞昱、聯詠),經過幾輪整併後,台灣登記的Fabless總數仍有二百七十家左右。
缺Fabless:聯發科市值遠超日本前4大80倍
因此日本在Fabless數量上完全沒有規模經濟可言,可以說在這三十年Fabless的潮流下缺席。而且日本最大的兩家Fabless公司Socionext與MegaChip目前市值只有3400億與1500億日圓左右(註:Socionext擁有半導體工廠,嚴格來說不是純Fabless);第三、四大的Torex與Thine Electronics市值就只有200億與140億日圓。這四家日本公司市值總和約1000億台幣,而台灣IC設計龍頭聯發科目前市值在8.3兆台幣左右,一家市值超過日本前四大市值總和的八十倍,可見日本Fabless完全不具備能夠支撐Rapidus成長的經濟規模。
那麽,國際的一級半導體公司有機會到Rapidus試產嗎?對這些大客戶而言,他們早在研發階段就已經投入巨量的資源與台積電合作,即使Rapidus提供價格誘因,客戶仍必須投入相當工程資源,幾乎是重新開發一套新產品,除非Rapidus可以提供與台積完全相容的製程。但二十年前的90奈米節點,要複製台積電相容製程就已經十分困難,以今日半導體技術的複雜程度更幾乎是不可能的任務。
同時,客戶也不容易在兩個半導體晶圓代工廠同時下單。2奈米的投片大概要1億美元左右(不含工程人員與晶圓的費用),很少客戶能回收這些額外的投資。Rapidus作為後進者,而且沒有任何量產良率的經驗,要吸引一流客戶設計自己的製程,難度很高。客戶除了在乎價格之外,也在乎量產的時間,摩爾定律下的半導體兩年就是一個世代,客戶不會敢拿幾個月甚至一兩年來等待良率的提升,沒有客戶敢承擔產品的延遲。
以三星與英特爾為例,這兩家公司已經投入先進製程代工分別超過二十年與十年以上,他們都試過利誘台積電的客戶,但成效依然有限。即使Rapidus主打「客製化少量多樣、縮短生產週期(TAT)」並拉攏Tenstorrent等新創或日本車廠,這些需求規模遠遠無法餵飽一座現代化先進晶圓廠所需的折舊與營運成本;這些公司也沒有那麼大的代工單,讓Rapidus可以投入足夠晶圓來提升良率,Rapidus勢必無法透過客戶大量下單來提升學習曲線。
缺客戶、缺周邊供應鏈是致命傷
此外,半導體晶圓代工廠除了晶圓製造之外還提供許多周邊服務,例如:光罩、矽智財(Silicon IP)、EDA、晶圓測試、後段先進封裝等。這些周邊服務缺一不可,雖然每一個服務都有許多第三方供應商,但客戶在量產早期仍仰賴台積電的統籌;日本半導體在先進製程已失落多年,短時間無法圍繞Rapidus形成完整的供應鏈,這不是短期靠政府補貼就能補齊的。缺乏國內客戶與晶圓代工周邊的供應鏈是Rapidus真正的致命傷。
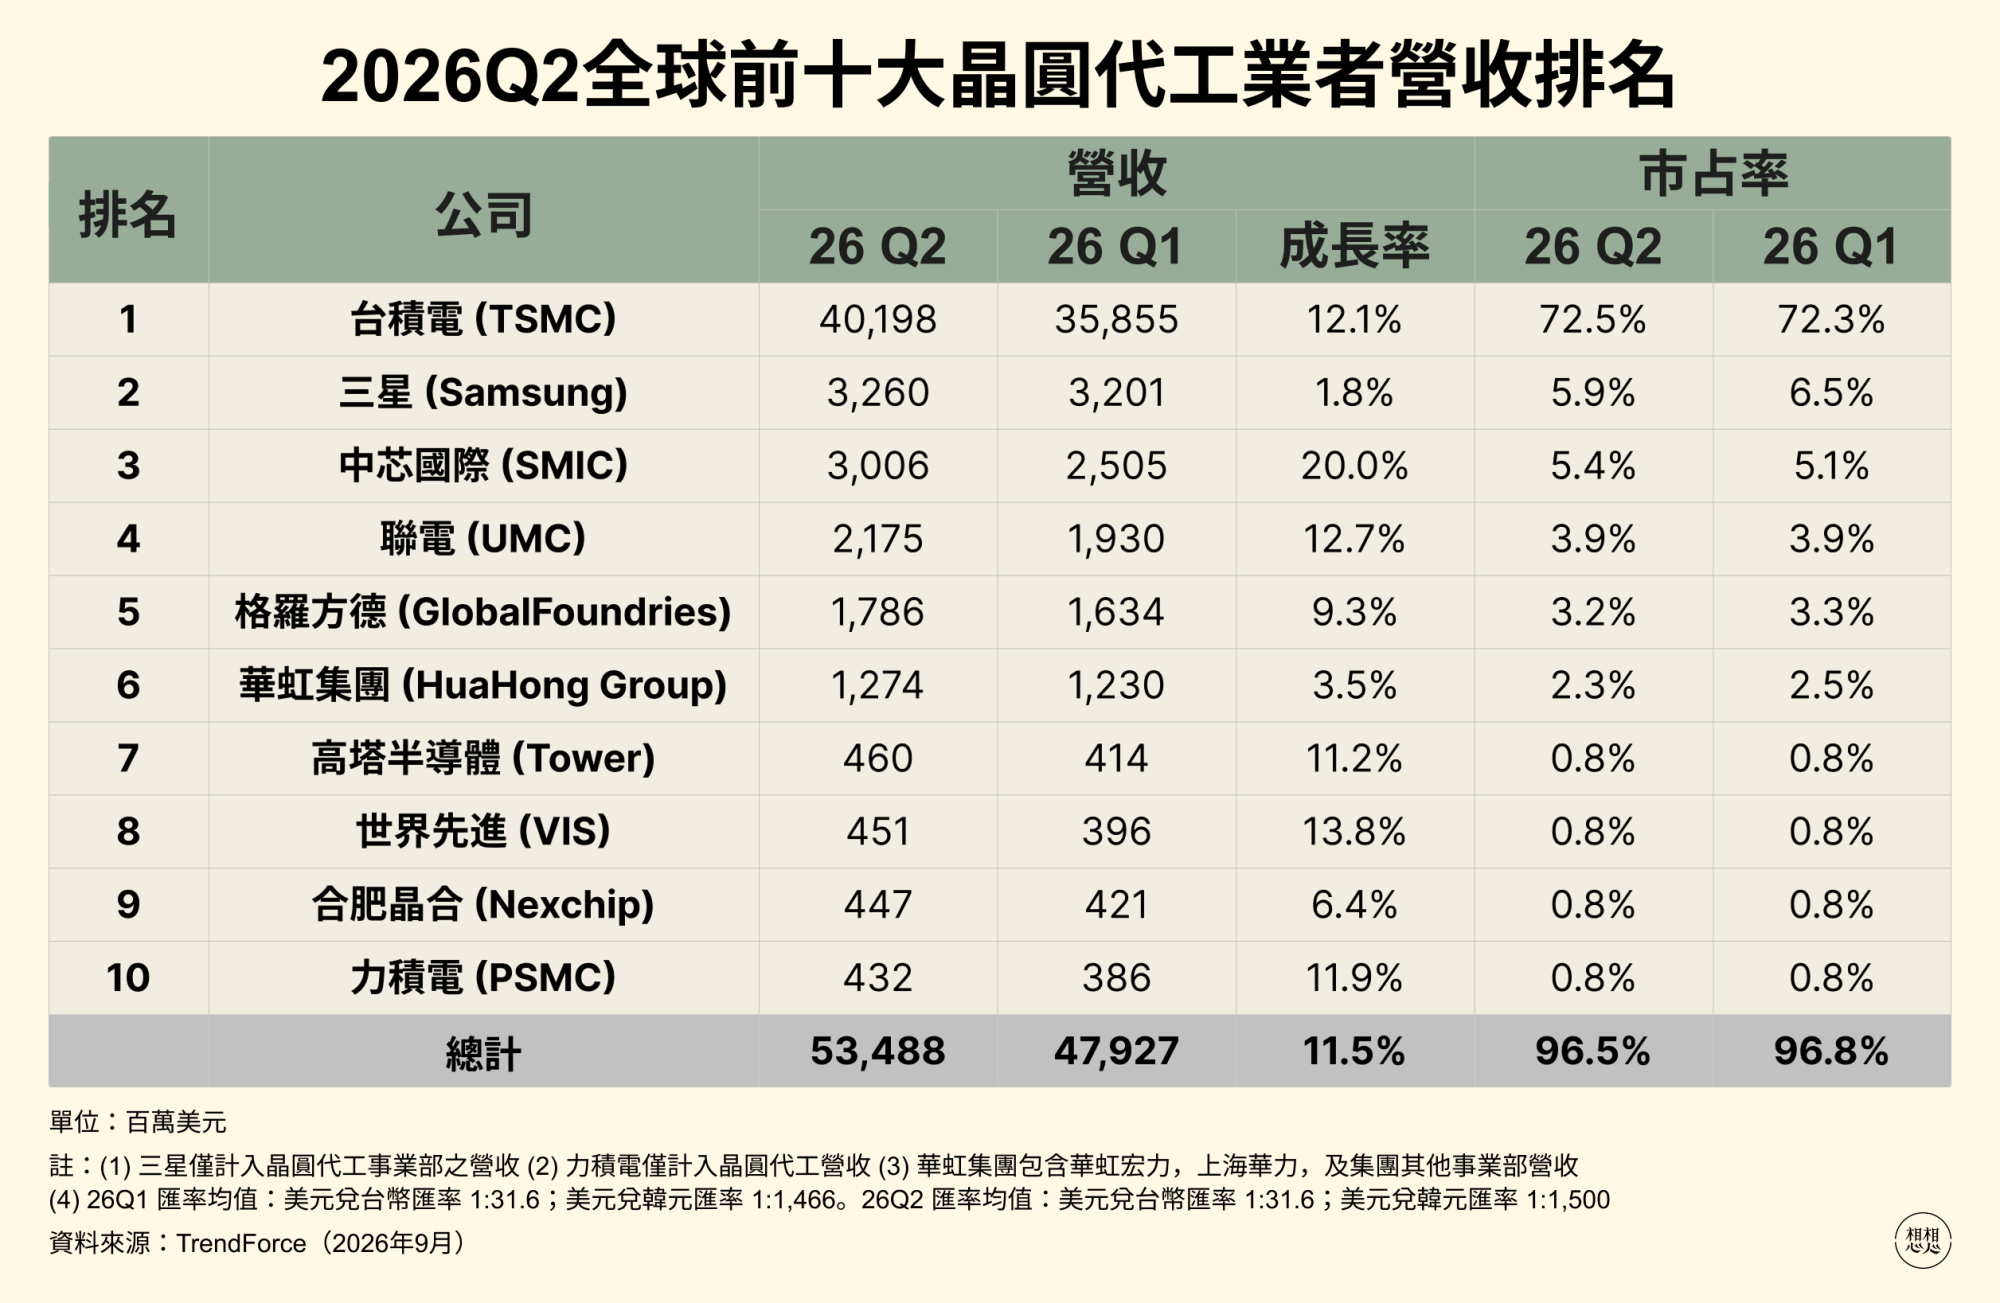
以2026年第二季TrendForce發表的晶圓代工產業排名來看,台積電佔72.5%,三星與中芯國際以5.9%與5.4%居第二、三位,中國傾全國之力扶持的中芯國際幾乎快趕上三星的晶圓代工部門,第四名則為聯電的3.9%。如果要擠進前十名,必須比力積電的季營收4億3千萬美元高。以這個統計來看,Rapidus如果目標是自立自足的商業代工,短期希望非常低,未來三至五年內無法跟台積較勁,甚至擠進全球前十名。
但是如果不從純商業的角度看Rapidus,它依然有戰略價值。首先是地緣政治的佈局,在台海局勢未明、全球供應鏈分裂的背景下,日本建立一條擁有基礎研發能力與國防/航太/主權AI原型的試產線(Pilot Line),具備極高的國安戰略價值,Rapidus是地緣政治風險下的「安全試驗線」。其次,它的存在可以培養日本先進半導體人才,為日本重啟中斷二十年的先進邏輯製程人才庫與設備材料驗證平台。從日本長期的發展看,Rapidus有其重要性,但問題是,這些戰略價值要投入多少資金才能完成?
值得一提的是,在2000年初期日立(Hitachi)曾經與聯電合資,在茨城縣合組日本第一座12吋晶圓廠Trecenti(日立60%,聯電40%),這個計畫後來胎死腹中,2002年聯電宣告退出。Rapidus現任會長小池淳義,就是當時Trecenti的社長,如果當初雙方合作成功,日本二十年多前就會建立晶圓代工的生態系。回首當年的決定,勝敗往往在一念之間。Rapidus想要複製聯電當年「投資綁定客戶」模式的難度極高,因為當初是落後世代的追趕,現在是頂尖製程的跳級。
這次日本賭上國家資源的半導體復興戰,Rapidus在商業上註定是一條充滿考驗的崎嶇路,但在國家戰略與地緣政治上,卻是一條日本不得不走的漫漫長路。