- 台灣深陷地緣資本重組的暴風眼,既是供應鏈不可或缺的夥伴,又是地緣對手試圖獲取科技破口的首要目標。
- 若固守被動防禦思維,無法迅速建立與美歐同盟對接的投資審核機制,極可能淪為民主陣營中被滲透的節點。
- 短期因應包括發布行政指引,將外資審查重心轉移至實質營運影響力;中長期則完備法制,確立以國家經濟安全為核心的外資治理架構。
當前國際資本市場運作邏輯正在歷經數十年未見的深刻轉變,根據聯合國貿易和發展會議最新發布的《2026年全球投資報告》(World Investment Report),2025年全球外人直接投資(FDI)總額微幅回升6%,整體規模來到1.6兆美元;然而,這項看似溫和復甦的數據背後,卻隱含高度分化與資本集中的趨勢。
主因在於,跨國資本正以驚人速度自傳統製造領域撤出,轉而湧入攸關國家長期競爭力的核心領域,包含人工智慧基礎建設、前瞻技術、關鍵礦產、能源科技,以及半導體。數據顯示,這類戰略性產業在全球綠地投資總額中所占比例,在短短五年間由2020年的16%成長至2025年的44%,新投資項目的總金額由1090億美元擴增至5760億美元。
全球資本版圖劇變 經濟安全崛起
單單在2025年,各國政府便推行229項投資政策,其中多數措施的實質宗旨,在於引導資本投入戰略產業、強化本土產業韌性或建立經濟安全屏障,顯示跨國資金流動不單涵蓋私部門的商業利益,也是大國博弈的核心延伸,美歐各國由過去針對商品進出口的貿易管制與關稅壁壘,全面升級為嚴審股權結構、實質受益人、資本來源,以及防堵合資技術外流的國安體系。
位處全球尖端晶圓製造、高階晶片封裝與先進資通訊供應鏈核心地位的台灣,恰好深陷這場地緣資本重組的暴風眼。台灣一方面是國際民主陣營力求確保供應鏈穩定不可或缺的夥伴;另一方面也成為地緣對手企圖透過空殼公司、境內外資本、商業合資與資產收購等迂迴手段獲取科技破口的首要目標。
當全球民主夥伴紛紛為科技主權與資本國門築起高牆之際,若台灣依然固守昔日被動防禦的思維,無法迅速建立與美歐同盟對接的投資審核機制,這座維繫全球科技運作的關鍵島嶼,便極可能淪為民主陣營中被滲透的節點。
台灣現行審查機制 與美歐出現落差
審視美歐等先進民主夥伴近年建構的國安投資審查體系,其監管思維早已跨越傳統多數股權控制的概念疆界。以美國外國投資委員會(CFIUS)為例,在《外國投資風險審查現代化法案》(FIRRMA)生效施行後,美方已將國安管轄權延伸至涉及關鍵技術、關鍵基礎設施與敏感個人數據的非控制性投資領域;此項改革的根本依據在於,敵對資本無須買下過半股權即可達成刺探核心技術的戰略目的,只要外國出資者透過協議取得董事會席次、獲得董事會觀察員身分、享有接觸非公開核心技術資料的權限,甚至在未達控股門檻的情況下實質參與公司關鍵營運決策,該筆投資便落入CFIUS強制作業或管轄審查範疇。
美方機制不僅賦予審查機關要求強制申報的法定權限,更賦予總統事後撤銷已完成交易並強制命其出脫持股的追溯權力,將科技保護防線推向一切可能觸碰敏感智慧財產的事前預應。
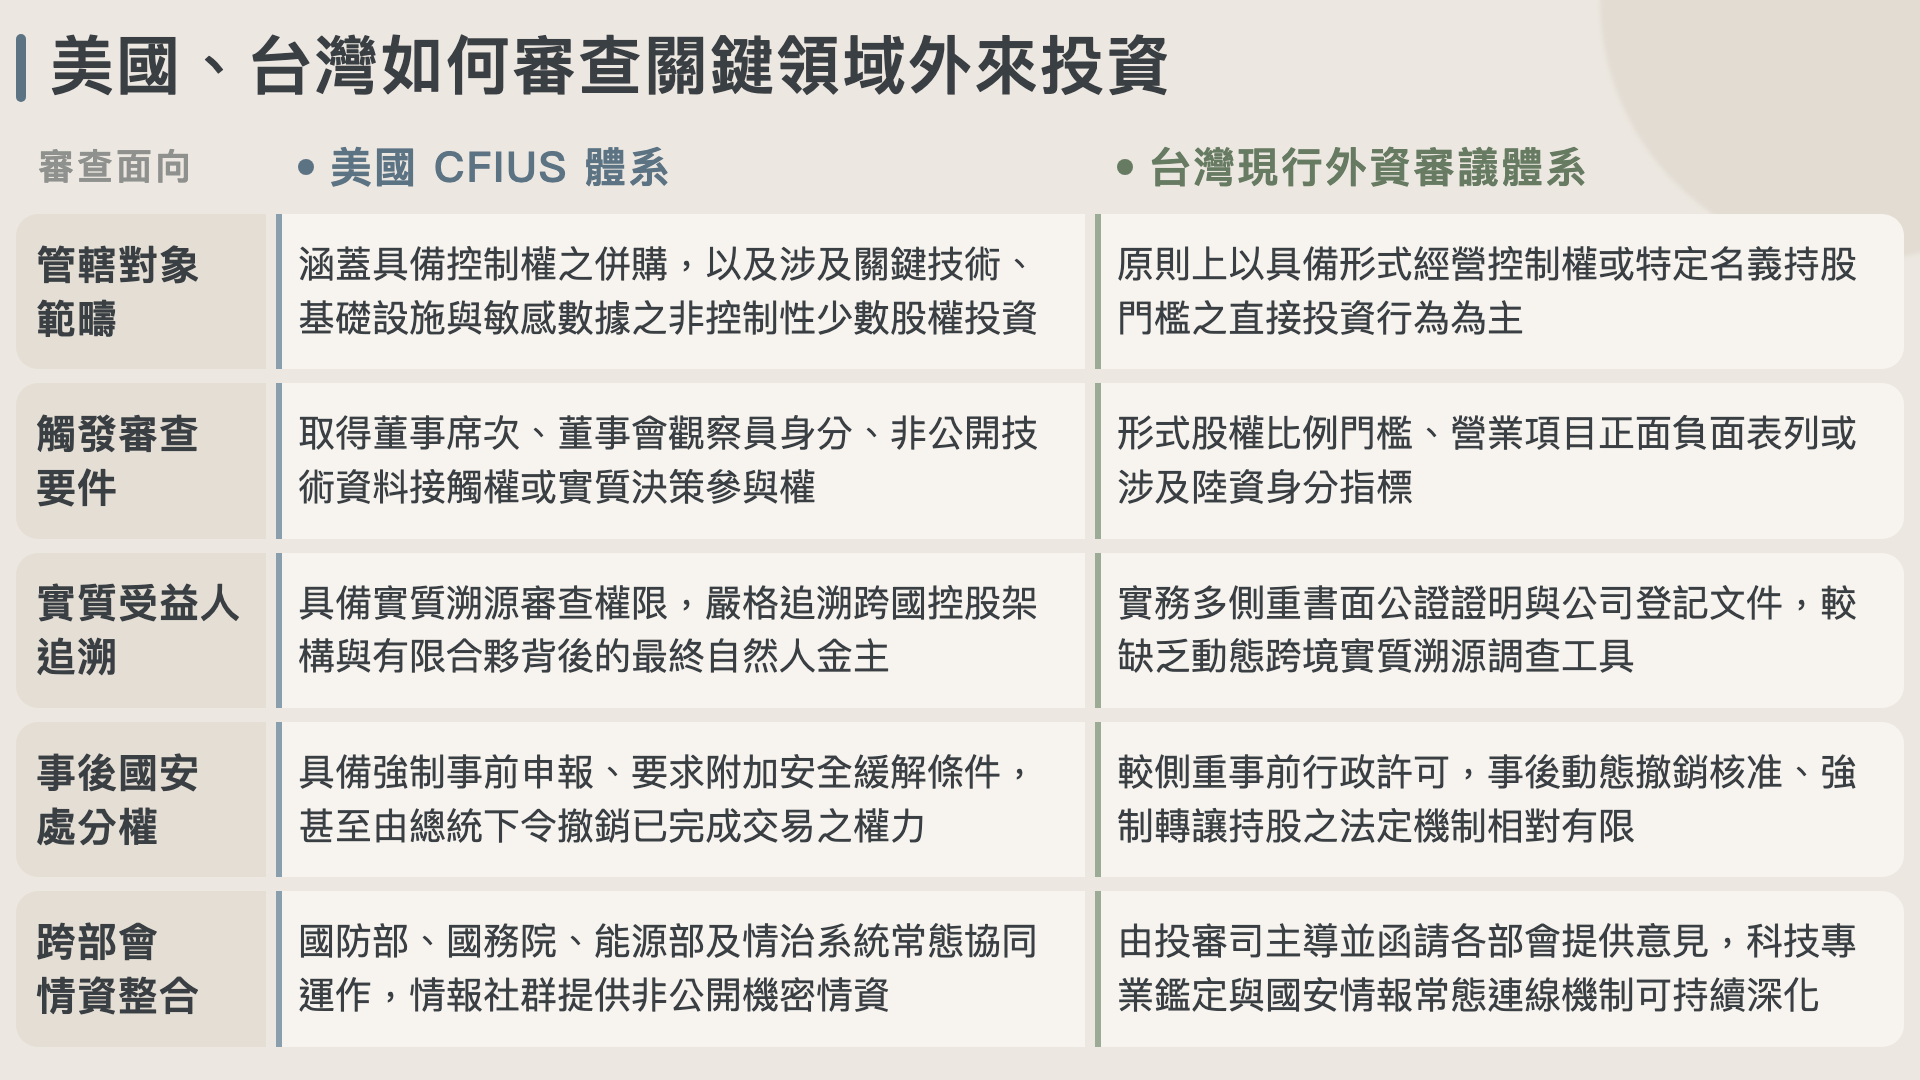
反觀台灣當前架構,主管機關雖然在2023年將原有的投資審議委員會改制升格為經濟部投資審議司,提升審查層級與行政效能,但在法源依據上依舊受限於靜態比例原則,導致主管機關面對未達持股門檻、卻透過合約接觸關鍵技術的投資案時,較缺乏主動管轄與實質管制的法源依據,可能出現防禦盲區。
長久以來,台灣在僑外資或陸資審查實務上高度倚賴表面登記名冊與形式持股比例門檻,諸如是否持股超過三成、是否具備形式上指派過半董事席次的權力等客觀量化指標。這種將審查焦點局限於算術的做法,面對當前日新月異的跨國投資與併購方式顯得力不從心。在法制部分,現行規定對於未達形式控制門檻、卻能透過特殊合約實質接觸核心研發成果的少數股權入股案件,缺乏明確且全面的法源授權與處置手段。
若再觀察歐盟動態,各主要成員國亦加速推進外資審查協同機制,無論德國、法國或荷蘭,近年皆全面收緊非歐盟資本對半導體、量子通訊與人工智慧演算法業者的股權收購,要求跨國交易各方針對母國補貼、國家控制,以及軍民融合背景提出詳盡說明。
相較之下,台灣身處全球地緣博弈前線,倘若審查職權局限於靜態股權名冊,而無法主動切入外資協議中潛藏的特別條款與隱形控制,境外資金便能輕易以合法商業面貌長驅直入,在不觸發官方紅線情況下,將台灣前瞻技術資產與營業秘密拆解竊取。
金融創新 或成地緣對手利器
觀察現代資本運作應可察覺,地緣對手已揚棄大規模收購策略,轉而披上跨國金融工具的合法外衣,成為難以察覺的特洛伊木馬。
首先,最常見的手法在於製造名義股東與實質受益人脫鉤的多層屏障。出資方透過開曼群島、英屬維京群島或新加坡等境外租稅天堂設立多層特殊目的公司(SPV),遮蓋原始資金的國家屬性。當這類外資機構向台灣主管機關申請投資關鍵零組件業者或半導體周邊供應商時,呈報文件上的登記股東可能為背景清白、在歐美金融圈擁有良好信譽的專業資產管理團隊,經理人也可能是外國人,然而隱身於幕後紙上公司者,卻可能是具備特定地緣戰略企圖的國家基金或其代理人,審查人員若僅檢視註冊登記證明與形式切結書,較難以察覺背後實質決策者。
第二,離岸私募股權基金的運用更為隱蔽資本提供絕佳掩護。現代私募基金普遍採取普通合夥人(GP)與有限合夥人(LP)明確分離的雙層治理架構。在投資申請案中,代表基金出面簽署各項契約並行使表決權者,通常是名義上的普通合夥人,其公司登記地多位於歐美主要金融中心,團隊背景無懈可擊;然而,真正提供資本的有限合夥人,卻可能來自受關注的關鍵技術或敏感軍工體系金流。
這些幕後資金能透過未公開的附帶協議(Side Letter),取得對投資標的營運計畫的諮詢權限、技術授權共享,甚至掌握未來高階管理人員任免的實質否決權。由於有限合夥人在傳統公司法概念下,被視為不參與日常經營的消極投資人,現行審查制度經常在此處留下監管空缺,使敏感技術資產逐步落入境外勢力掌握。
第三,可轉換公司債(Convertible Bond,CB)是近年最具代表性的工具。策略性投資人為避開直接認購股權所引發的嚴格審查,改以提供跨國長期貸款或認購可轉換債券的形式挹注資金。在帳面呈現上,這項交易僅僅是單純的債權與債務關係,完全不涉及股權變動或董事會改選;然而,隱藏在借貸合約內部的嚴苛附帶條款,往往賦予債權人極具強制性的干涉權。
例如,要求目標企業在重大技術授權、跨國設廠、合資研發或關鍵技術團隊異動時,必須取得債權人事前書面同意,甚至設計出極端嚴苛的提前加速清償條款作為施壓籌碼。這類金融架構讓境外資本在尚未正式行使轉換權利之前,就能夠實質影響、甚至架空公司董事會的獨立決策空間;亦即,平時先以單純債權身分規避外資股權審查,待關鍵技術成熟或公司出現財務壓力時,便能迅速藉由債轉股條款完成收購,讓主管機關來不及在事前啟動防堵機制。
市場上亦屢見利用表決權信託、分期股權買回選擇權,以及實質業務委外合約相結合的複合做法,由外來資金透過指派本土代理人出面設立本國新創企業,再由該企業以一般商務合作名義,與掌握核心關鍵技術的本土科技大廠簽署長期技術共同開發協議。名義上屬於本國企業間的商業往來,完全無須通過外資審議程序,實質上的技術成果、智慧財產權益與製程參數,卻能藉由技術授權契約源源不絕回流至地緣對手海外總部。這種將股權投資拆解為分散商務合約的策略,亦是當前需防範之重點。
慎防信任赤字衝擊供應鏈
倘若這類結構性審查盲點未能及時修補,其引發的連鎖反應,絕非僅止於個別企業營業秘密被竊的商業損失,而是將演變為影響台灣整體產業信譽的國安議題與國際信任赤字。在當前民主科技同盟高度要求乾淨供應鏈的氛圍下,美歐盟友對台灣的評估視角,早已超越產能良率與交期彈性等製造層面,而是將企業內部的股權組成、資安防護規格與合規韌性視為關鍵的合作前提,當國際夥伴察覺台灣在投資審查環節存在制度落差時,最直接的衝擊便是對台灣高科技生態圈的安全信賴產生動搖,甚至思考台灣是否具備守護先進製程與敏感設計不受滲透的意志。
以美國《晶片與科學法案》(CHIPS and Science Act)為例,該法案嚴格設立國安防護條款,明定獲得聯邦補貼的半導體製造商,不得在特定受關注國家進行實質產能擴張,更嚴禁與具備國安風險的境外實體進行任何涉及敏感技術的聯合研發或技術授權。倘若台灣關鍵供應鏈廠商存在影子資金,或因為附帶融資合約而受制於境外勢力,在爭取海外設廠補貼時將面臨合規審查風險,輕則喪失數十億美元的補貼資格,重則面臨追繳款項、長期商譽受損,或是遭受司法追訴。
當前無論是次世代矽光子整合封裝、極紫外光微影輔助技術、抑或是尖端量子運算晶片架構,跨國聯合研發已是突破物理極限與加速產業化的必要途徑,西方學術機構、國家實驗室與跨國半導體業者在挑選合作夥伴時,必然優先排除資本結構混濁或存在滲透疑慮的對象。倘若台灣無法在法制層面提供足以取信於國際的嚴密審查保證,廠商極可能被排除在研發計畫之外,失去共同定義產業規格與共享前瞻專利的核心地位。
最壞狀況是使國際夥伴對台實施更為嚴苛的出口管制審查。當美歐監管機構認定台灣現行投資防線無法有效阻絕敏感技術藉由股權滲透移轉至受制裁對象時,其必然選擇的自保手段,便是加強對台輸出半導體設備、電子設計自動化軟體(EDA)以及高階材料的許可審查強度。屆時,台灣科技產業所面對的將不再是個別投資申請案受阻,而是整體進口關鍵研發工具的流程拖延、附帶條件收緊,甚至隨時面臨遭到次級制裁波及的生存危機。
雙軌防衛 行政作為與法制調節
面對形式多變且步步進逼的地緣對手滲透,台灣不能在漫長的立法程序中被動等待,而必須採取雙軌並進的方案。短期之內,行政主管機關或可發布「實質控制權與審查實務作業指引」,這項指引應當明確將審查重心由表面股權比例轉移至實質營運影響力,將包含取得董事會觀察員身分、享有重大營運決策否決權、擁有接觸非公開技術權限,以及隱含經營干預條件的借貸或可轉換債券協議等表徵,全數納入「實質具備重大影響力」的推定要件。
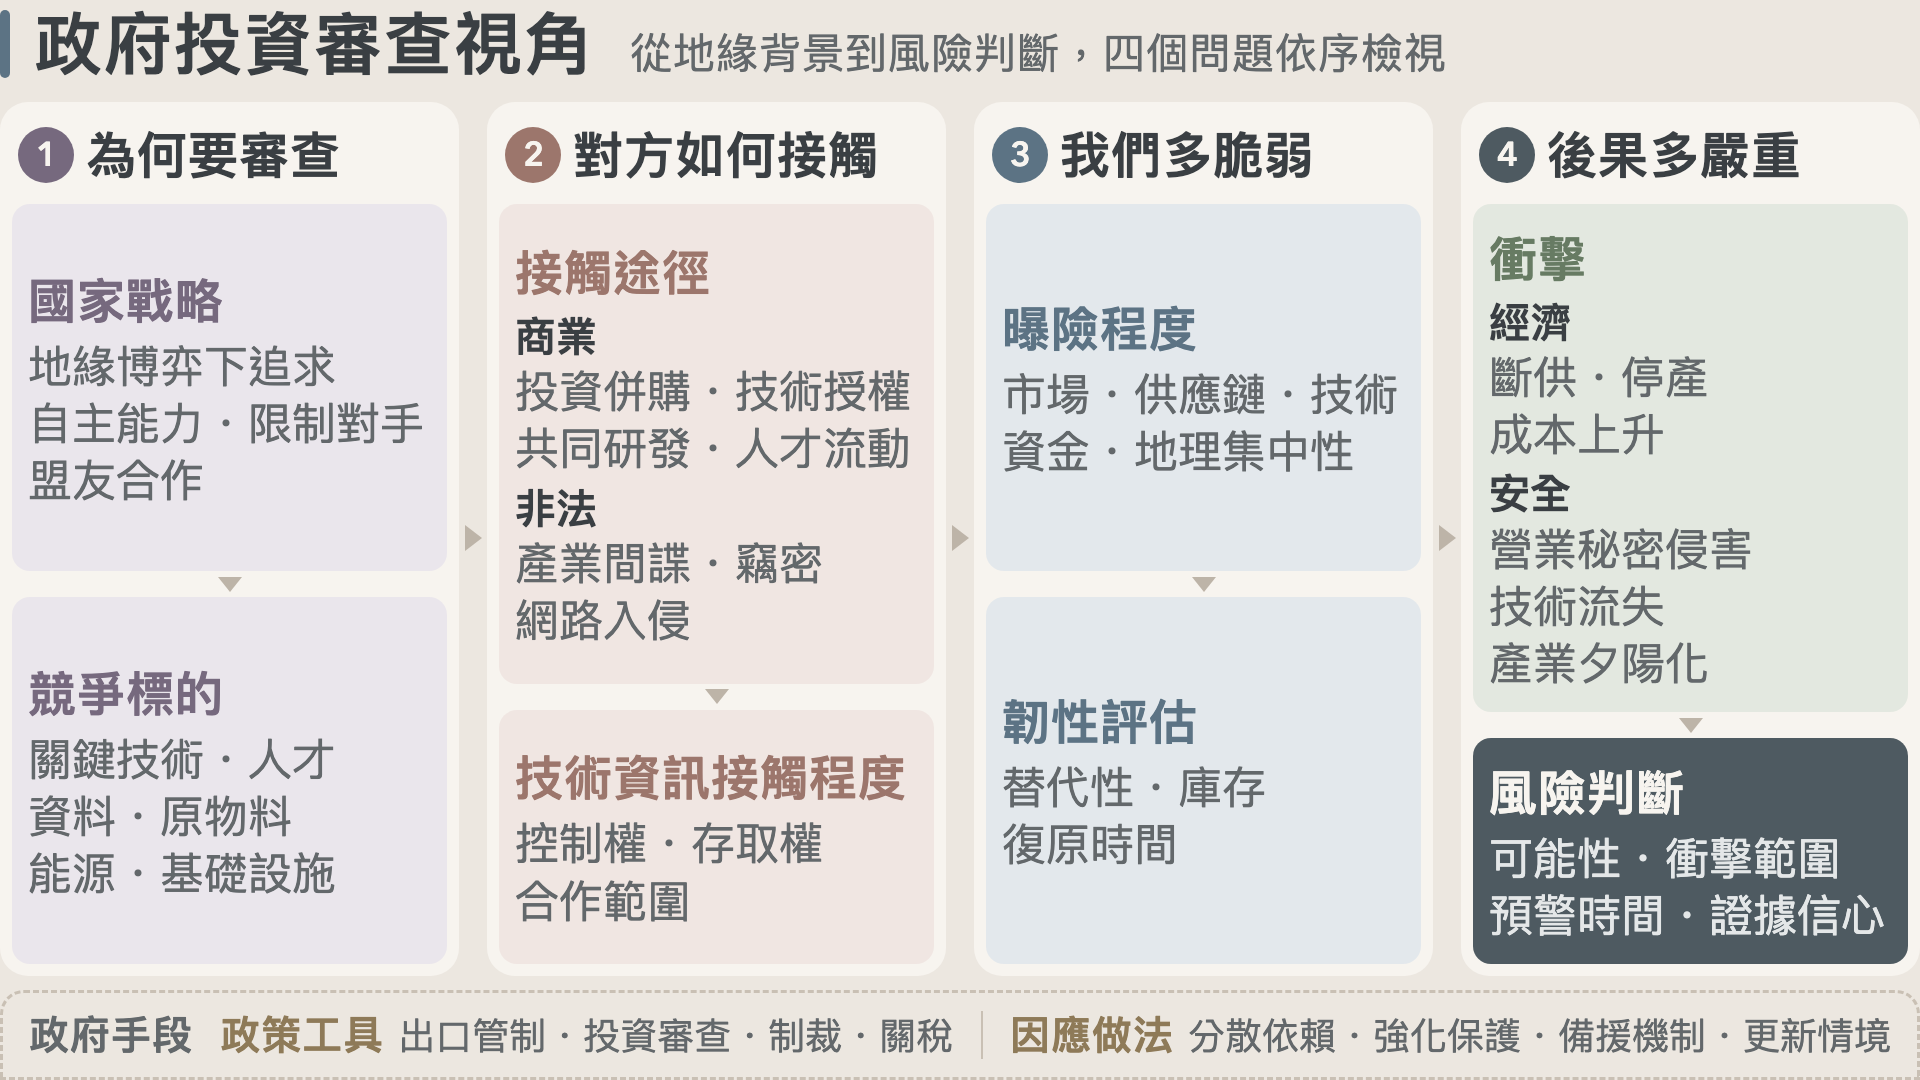
在中長期法制工程上,或可進行《外國人投資條例》與相關子法的通盤修正,參照美歐經驗,確立以國家經濟安全為核心的外資治理架構。首先,法規必須正式確立非控制性關鍵投資的法定申報義務,凡是外國資本涉及台灣公告的國家核心關鍵技術、關鍵基礎設施、敏感數據等有形或無形資產領域,即便其名義投資比例極低,只要附帶獲取技術資料、派任人員或參與治理等權利,一律強制納入事前申報範疇。
其次,法律應當賦予審查機關明確的溯源調查權與舉證責任轉換原則,要求申請人必須主動詳盡揭露背後所有實質受益人清單,若隱瞞最終自然人金主或提供虛偽陳述,主管機關有權直接駁回申請並處以重罰。最後,修法必須補足事後動態追責機制,賦予主管機關溯及既往的處分權能,一旦發現既有投資案涉及規避申報、隱匿敵對資本或違背原核准附加條件,主管機關得依法撤銷原許可、強制命其限期轉讓股權或解除職務。
除完備法治條文之外,審查體系內部專業鑑別能量的擴充亦是成敗關鍵,傳統財經行政體系專長在會計帳目核對與商業法規審核,但在面對前瞻科技的軍民兩用特性、微縮製程節點判定,以及複雜金融架構背後的技術移轉陷阱時,往往缺乏足夠的專業技術直覺。行政部門應常態引進半導體工程、光電通訊、軟體架構及高階智慧財產權領域的資深產業專家,共同組建跨領域的技術審查諮詢小組;在審議每一宗涉及敏感領域的跨國投資案時,由技術專家針對合資協議中的技術授權範疇、研發資源配置以及核心人員流動條款進行全方位技術盡職調查,防堵地緣對手以商業合作為幌子進行實質技術奪取。
企業端的法治合規自律防線同樣不可或缺,主管機關應借鑑國際成熟的合規管理體系,積極輔導國內關鍵高科技廠商建構內部投資審查與外資篩檢機制;針對有意引進境外策略性投資或發行海外可轉換公司債的科技企業,提供明確的異常交易警示特徵指引,協助企業法務與經營團隊在談判初期便辨別可疑的影子資本。
台灣長久以來依靠卓越的研發創新、高效率的工程人才與高度誠信的商業製造體系,贏得舉世矚目的科技地位;然而,在全球資本流向高度戰略化、外資審查趨向多國同盟化的時代,單純的技術領先已不足以單獨支撐經濟安全,亦須搭配同等強韌的法治防禦盾牌,方能確保珍貴的研發成果與產業基石不遭巧取豪奪。