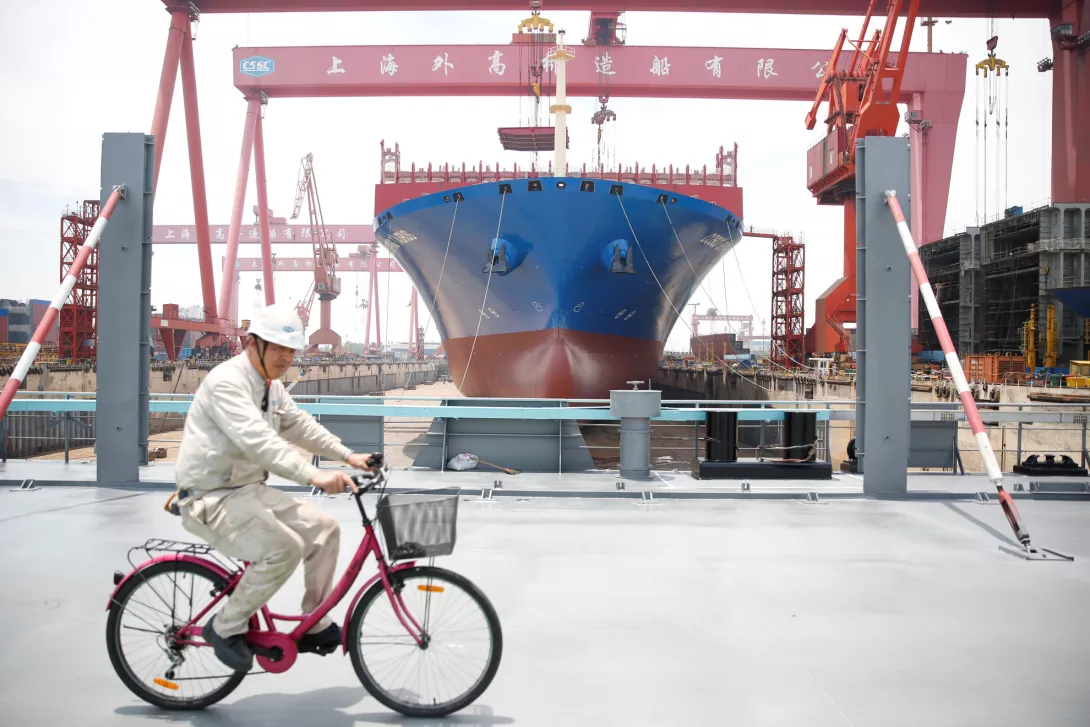
- 中國政府透過造船業重組、航運整合、港口布局、金融補貼與海軍建設,把海權戰略轉化為可操作的產業政策。
- 中國造船業結合鋼材成本低廉、供應鏈聚落集中、人才紅利、自動化等優勢,但非紅供應鏈等外部壓力使其向高階轉型受限。
- 中共將強大的民用造船能力轉化為軍事優勢,透過「軍民共線」生產、勞動力與技術「平戰轉換」等模式,實現軍民融合與海權擴張的雙重目標。
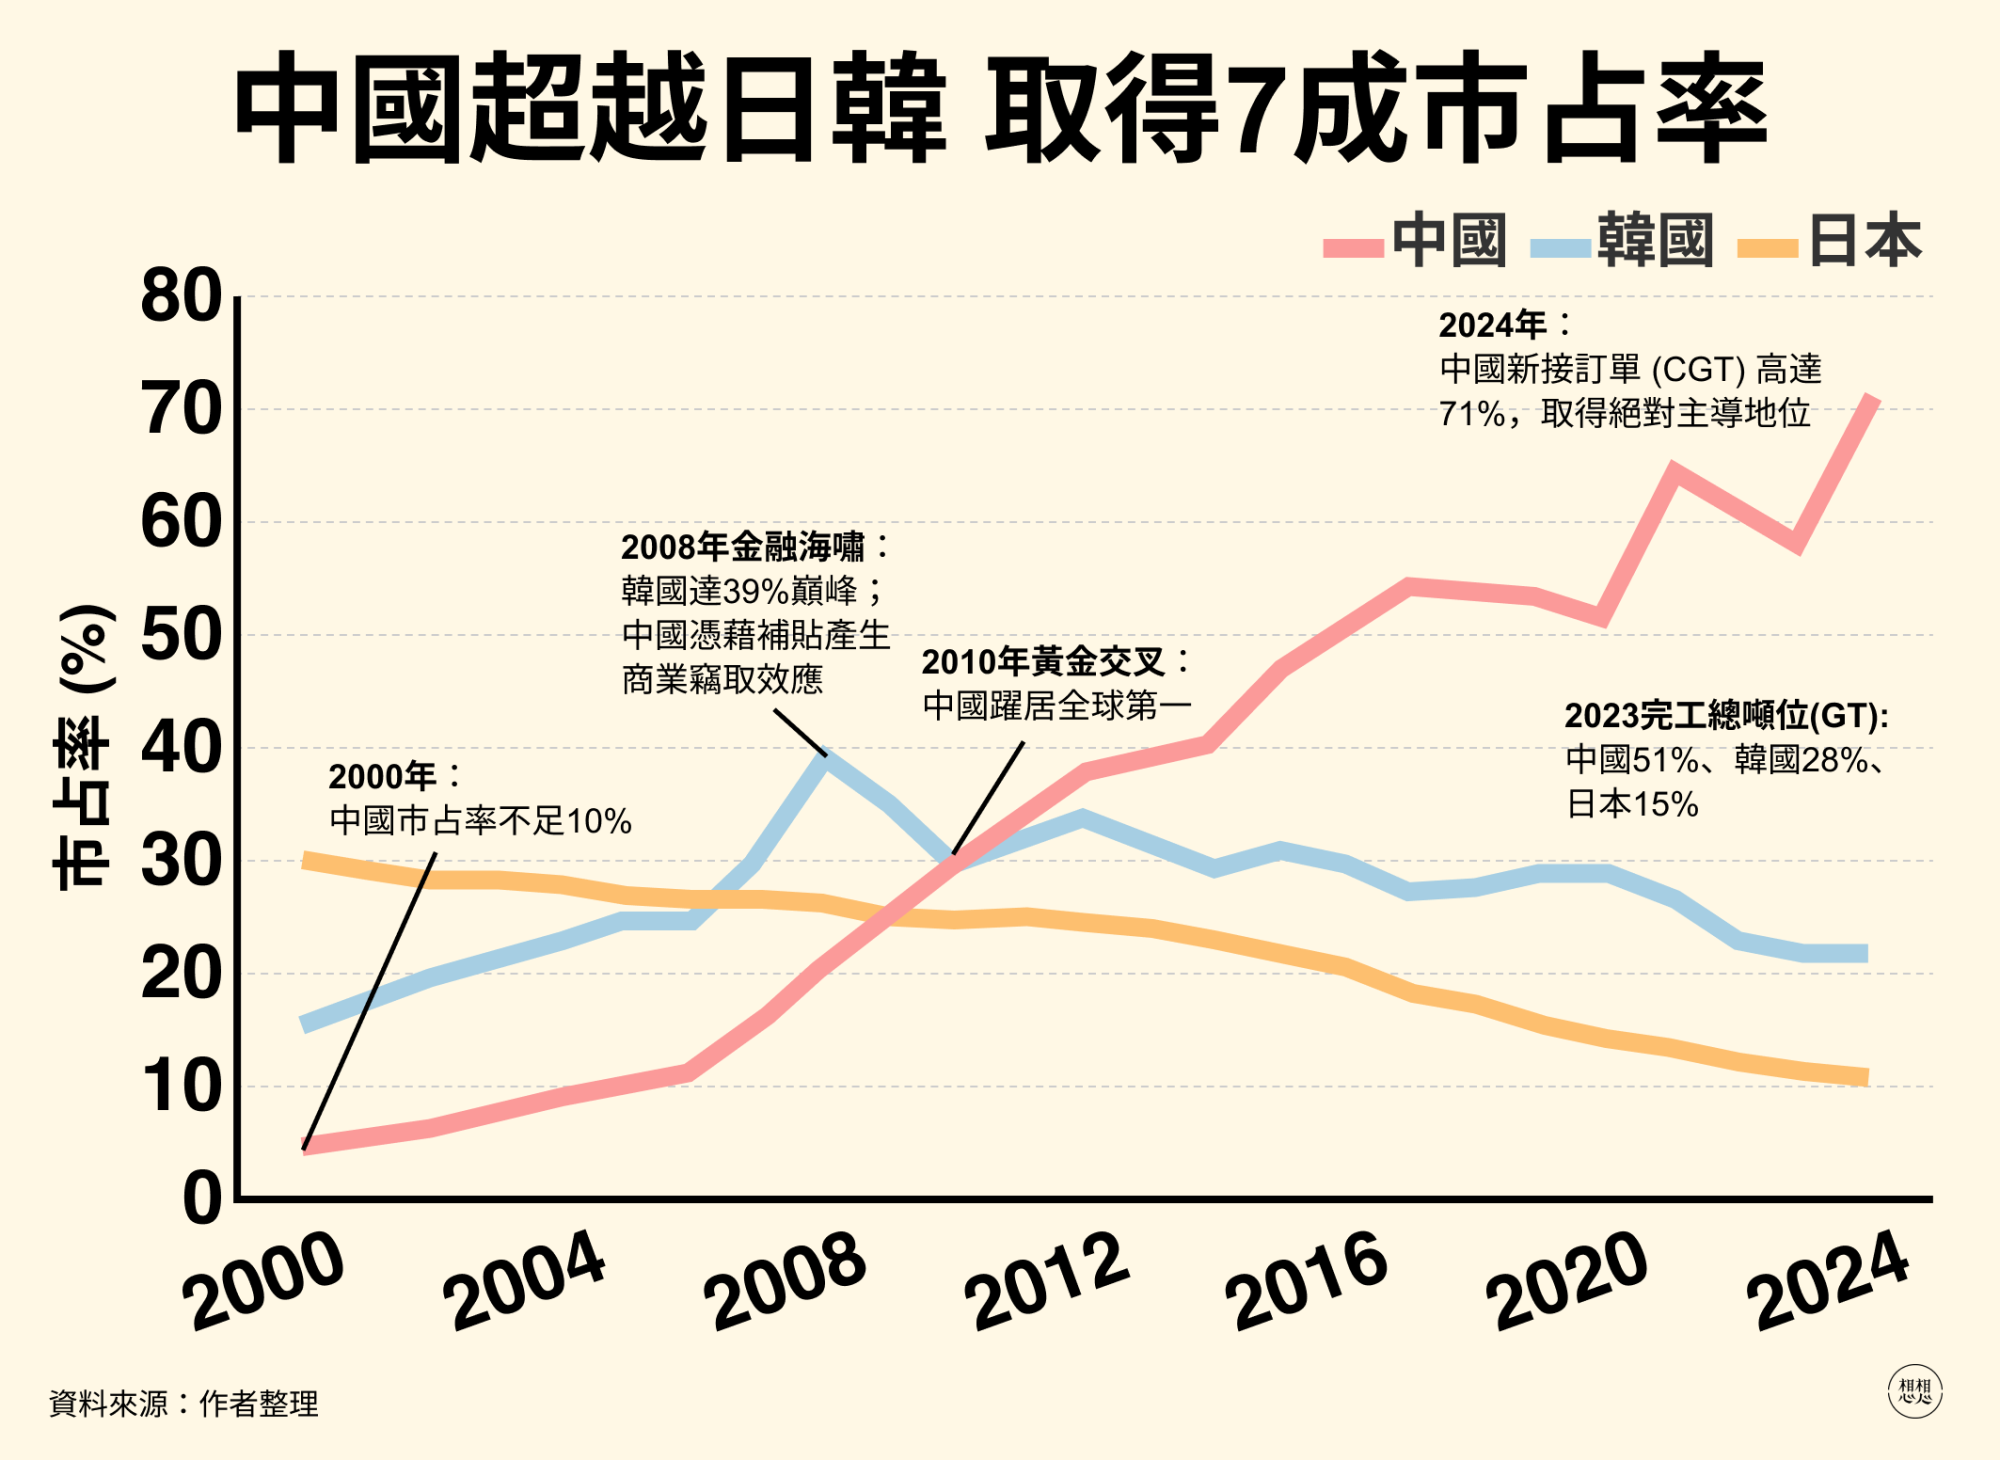
2000年初期,中國造船業在全球市佔率還不到5%,但到 2010年左右已成為世界第一,優勢持續至今。中國近20年擴張造船實力的思維,可從馬漢「海權論」來理解:國家的強大與繁榮,離不開對海洋的控制能力。
馬漢認為,強大的海軍可控制關鍵航道,保障自身航行權並限制敵方使用海域;穩定的航行權帶來商船、貿易與海外據點;貿易與海外利益形成財富,再投入造船與軍事工業,進一步擴張海上力量。海權論在中國受到重視,為其提供了從陸權國家轉向海權國家的戰略語言。中國政府透過造船業重組、航運整合、港口布局、金融補貼與海軍建設,把海權轉化為可操作的產業政策。
金融海嘯轉折點 靠補貼、整併優勢超越韓國
當日、韓等造船大國受2008年金融海嘯影響,全球金融與航運不景氣,導致訂單萎縮、許多民營造船廠相繼倒閉之時,中國則透過行政力量、國營金融支持與國營航運需求,維持船廠運作,同時也培養產業人才並累積重工業基礎,在2010年正式超越韓國站上全球第一。光是金融海嘯前後,中國對造船的補貼便逾6千億人民幣。
其後更在政府主導下,將國內兩大造船龍頭南船北船合併為中國船舶集團(CSSC),完成上游資源的整合。不僅避免兩公司在國際市場上彼此搶單,也有利於大量承接高階船舶的訂單。中國船舶集團目前資產規模已超過1000億美元,單一集團即囊括全球約21%市佔率,並負責中國絕大部分的商業與軍事造船訂單。
根據2024年底的統計,中國造船的完工量佔全球55.7%、新接訂單量佔全球74.1%,而手持訂單量也高達63.1%,多項數據皆高居世界第一。
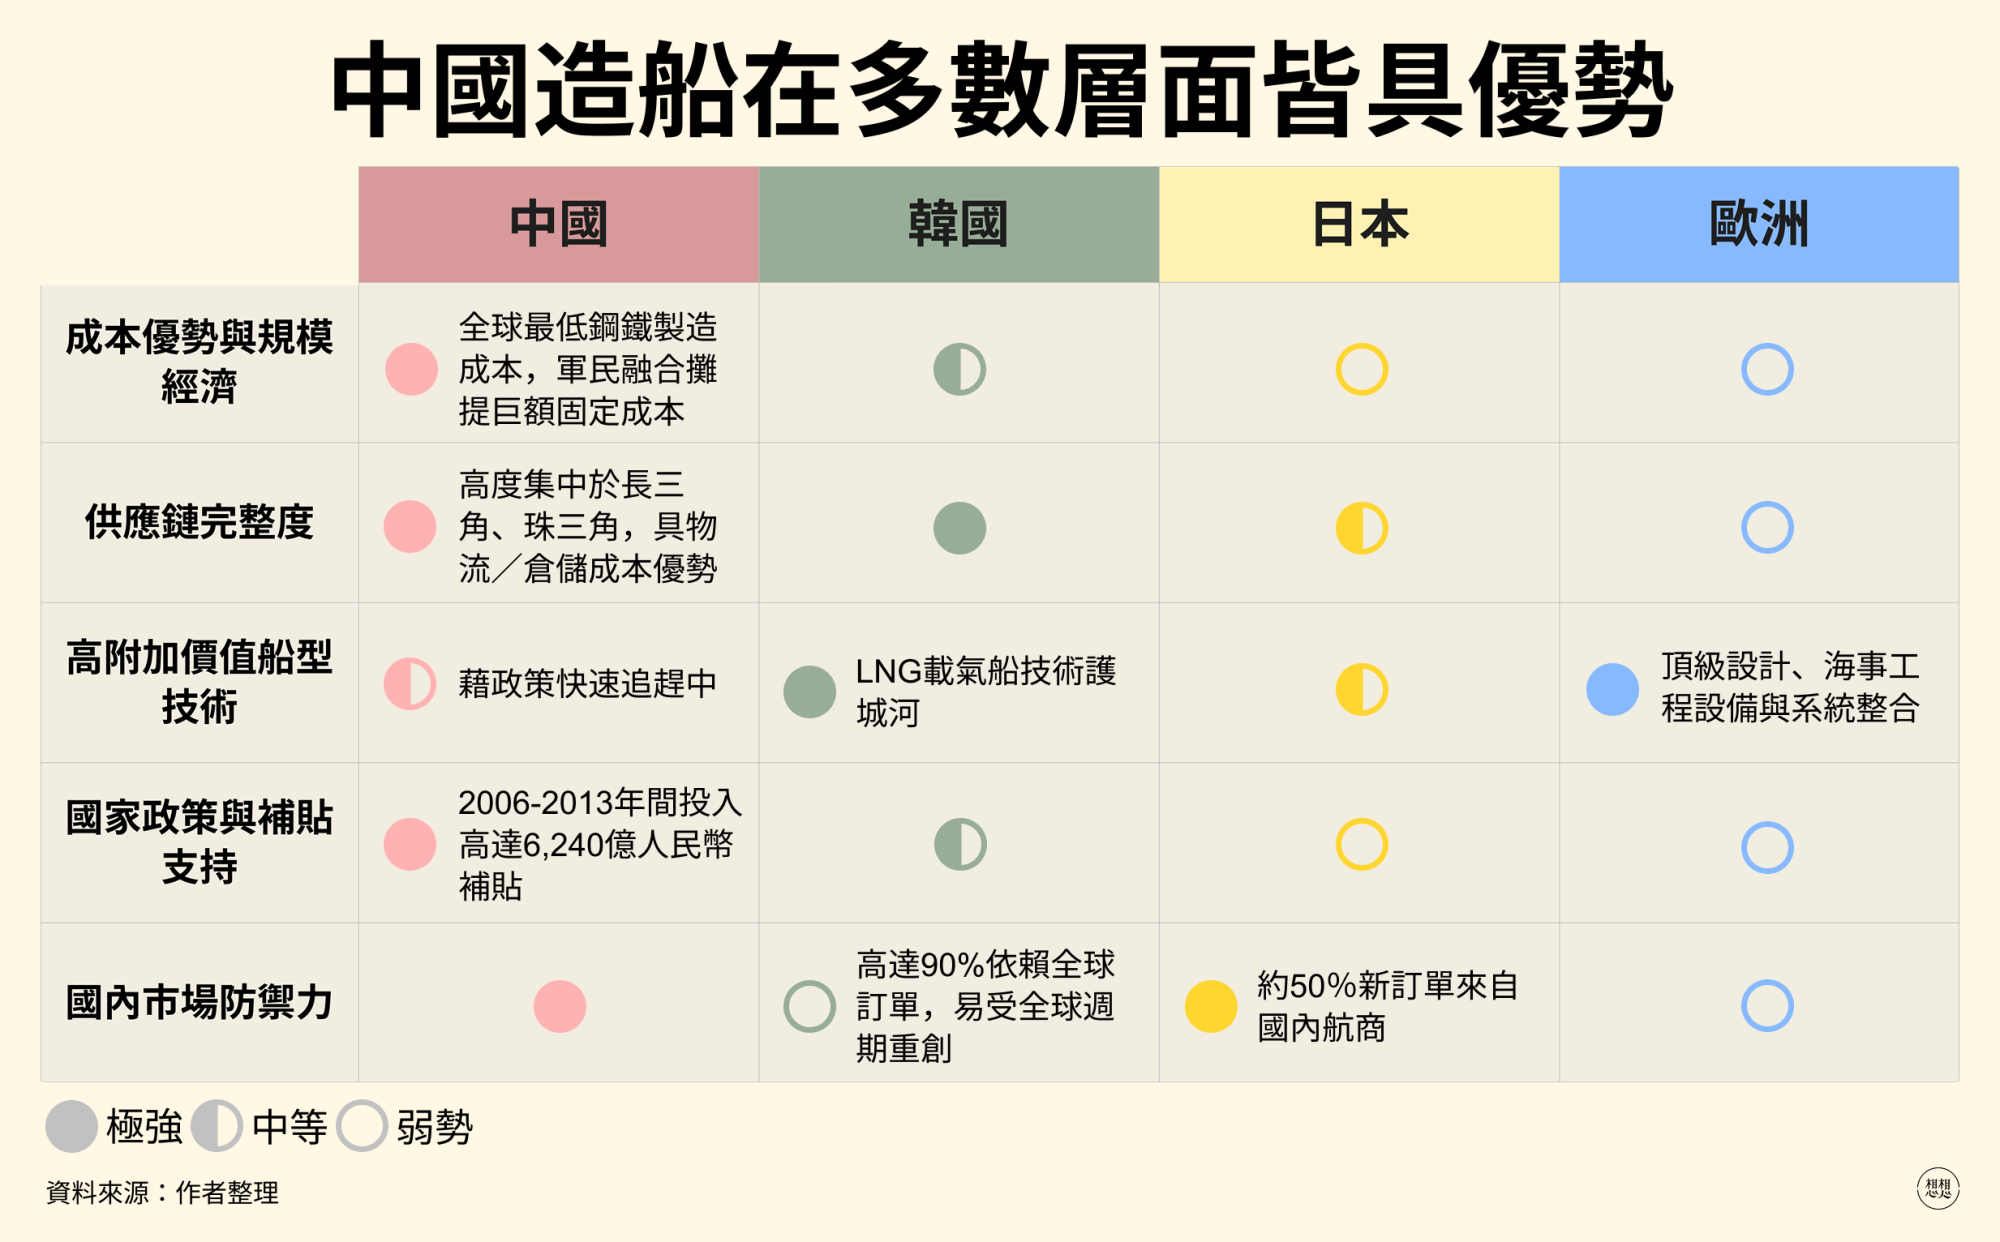
中國造船業的優勢主要在於具競爭力的低廉成本與集中的供應鏈聚落。在商業船舶建造成本中,鋼板佔了極重的比例,而中國擁有全球最大的鋼鐵產能,能提供價格低廉且充足的鋼材。此外,中國的造船產能高度集中於長三角與珠三角,鋼鐵與造船等產能在地理上緊密相鄰,形成了高密度聚落,物流與倉儲成本大幅降低,常規船型的基礎材料與機電設備自給率達70%以上。
勞工結構與人才紅利則為中國創造了強大的內部優勢。造船業是人力密集重工業,薪資約佔商業船隻建造成本的15-20%。中國造船工人年薪約2萬美元,高於人均GDP(1.3萬美元),也高於製造業平均薪資水準,具備高度就業吸引力。不僅如此,中國船舶集團每年也從上海交大等人才重鎮穩定招募大量碩博士畢業生,投入高階研發部門。
近年來,中國更積極引入智慧化與自動化轉型。智慧船廠應用5G與物聯網技術,將鋼板標記條碼並以無人車自動輸送,工人配戴AR眼鏡比對數位孿生,並大量採用機器人焊接,使人工成本佔比降低,生產效率提升逾20%。創新的建造模式,使原先需要超過20個月的LNG(液化天然氣)船製程縮短至16個月,新接下全球約45%的訂單,打破由韓國壟斷的LNG船市場。以中型標準貨櫃船為例,在中國的建造成本約僅5千萬至6千萬美元,約為美國船廠的五分之一,也低於日、韓15-30%,具備強大的價格競爭力。
前述優勢使得中國在散貨船、油輪、貨櫃船等常規船型,擁有極高比例的自給率,並能以低價、建造時程短,搶下大部分的國際訂單。另一方面,被譽為世界造船業「皇冠上三顆明珠」的航空母艦、大型郵輪與LNG船等高附加價值船型,其核心技術仍掌握在外國手中,近70%的關鍵零組件需要仰賴進口。不僅高階船用電子儀器高比例採用歐美品牌,LNG船的核心專利更被法國GTT公司完全壟斷。顯示中國在高階研發與核心供應鏈上依舊處在追趕的角色。
整合造船、海運共享數據 一帶一路助全球佈局
中國造船業除了製造端的優勢,也藉由將金融、行政、產業、數據與全球佈局垂直整合,成功將海洋工業、貿易物流與金融槓桿轉化為國家能力。
一、船舶金融租賃與訂單綁定機制:2008年金融海嘯後,歐、日等傳統金融機構對航運業的放貸成數(LTV)收縮至五到六成,嚴重打擊船東訂船意願。相對的,中資國有銀行與金融租賃機構則提供高達八至九成的超高放貸成數,並在合約強制加入「訂單綁定條款」:船東若想獲得融資,就必須向中國本土造船廠下單。於是在金融與工業鏈結合的策略之下,中資融資規模迅速突破1300億美元,躍居全球第一,囊括龐大國際訂單。
二、國資委主導行政垂直整合:在一般的自由市場經濟中,造船廠、航運公司與進出口貿易商是各自獨立且盈虧自負的民營企業;但在中國,這些部門被納入了統一的國家組織架構中。負責造船的中國船舶集團,與負責航運的國營海運旗艦——中國遠洋海運集團,其出資人與最高人事任免權,統一集中掌握在國務院國有資產監督管理委員會(國資委)手中。在此架構下,中國得以徹底推行「國貨國運」與「國家造船由國家航運買單」的國家級戰略,國營船隊擁有國家保障的運輸份額,使得中國造船與海運兩個領域深度綁定。造船業者無須擔心訂單,海運業者也不用顧慮船隻問題。
三、金融海嘯時的「逆週期操作」:在2008年金融海嘯後長達十年的海運低谷中,全球海運運價崩盤,多數外國民營船東與船廠面臨嚴重的虧損與倒閉潮。在這樣的嚴冬時期,中國政府卻採取了獨特的「逆週期操作」。由國家調動國有銀行向國營海運央企注入資金。獲得國家資金支撐的中遠集團,隨後在造船價格最便宜、船廠最缺單的景氣谷底,向中國國營造船廠下達海量的商船訂單。本土船廠免於倒閉與裁員,得以留住大批技術人才,並能趁低成本更新重型設備、持續研發與降低固定成本。當景氣復甦、全球運價暴漲時,中遠集團的船隊運力便比金融海嘯前翻了一倍,在國際價格戰中取得了壓倒性的成本優勢。
四、數據共享與產研合作:在自由市場中,不同航運企業與造船廠之間因商業機密與競爭關係,不容易達成數據共享。但在國家機構的掌控下,這種企業間的商業隔閡被徹底消除。國營海運公司的龐大船隊在全球航行數百萬公里時,船上裝載的物理感測器會收集大量真實海洋營運數據,包括洋流阻力、海風風場、材料應力疲勞、引擎油耗與碳排放等。這些珍貴的原始數據會無償且直接回饋給中國船舶集團旗下的科研院所,使造船廠的工程師能利用這些大數據去優化流體力學模型、改良結構設計,並研發出高效率、低排放的環保船舶(例如甲醇雙燃料巨輪),形成了產研合作的獨特優勢。
五、一帶一路港口佈局:配合「一帶一路」政策,中國國企在全球六大洲購入51個主要港口股權。而港口網絡在商業上提供了專用船席特權,能在全球塞港時讓中資航運商船優先靠泊裝卸,大幅降低跨國物流成本。另一方面,中國在這些國外港口採取「先民後軍、以商掩軍」的逐步滲透策略,平時以國企投資、提供貸款或債務抵押的形式取得港口經營與控制權,當海軍需要執行遠洋投射或護航時,軍艦就能以商業停靠與補給的名義進駐,實質上將商業設施轉化為海軍的遠洋戰略支撐點。在極端衝突或戰時狀態下,政府亦有能力透過行政命令強硬動員,確保戰略原料在進口受阻時優先移撥給國防軍事工業,以此來維繫其重工業與防衛基礎的安全。
中國雖然可以透過上述五大策略,使其不易受全球航運週期影響,站穩造船業和海運在全球的地位;但藉由國家主導的機制也並非完全穩固,依然有其限制和風險。依賴政府補貼與國營金融信貸維持的產業擴張模式,目前正面臨地方財政惡化與補貼回收的財政壓力。在土地財政崩潰及中央債務增加的背景下,中國政府開始要求中國船舶集團等具有高度壟斷利潤的國營央企提高利潤上繳比例,因此限制了造船央企未來在科技自主與高階技術研發上的資金投入。
再者,國家體制內部治理與尋租貪腐問題依然嚴重。前中船重工總經理孫波、曾任首艘國產航母研製總指揮的前董事長胡問鳴相繼因腐敗獲刑,顯示出國家透過補貼達成產業繁榮背後的結構性風險,可能隨著財政壓力和人口老化而侵蝕產業效率。
民用製造力轉化軍事優勢 產能逾美國200倍
除了在商業版圖上獲得成功,中國發展造船工業具有更深一層的戰略意圖,企圖將強大的民用製造能力轉化為軍事優勢,實現軍民融合與海權擴張的雙重目標。
根據美國海軍情報局(ONI)評估,中國的潛在造船產能高達2320萬噸(CGT)。因此,在同一造船廠基地內(如上海長興島),軍民共線設施緊密相鄰,一側船塢正組裝大噸位的福建號航空母艦,相鄰船塢與預製廠房則同時開工民用超大型貨櫃船;甚至航母專用船塢在空檔期亦被靈活調度來承造民船。軍方透過國防專項預算注資或採購超大型龍門吊、船塢等重型裝備交由船廠運營,造船廠在造完軍艦後,再將這些設備用於建造民用船,從而降低了民船成本。這種「軍民共線」生產模式,讓中國建造同規格主力驅逐艦的成本,以052D型為例,僅為美國阿利伯克級神盾驅逐艦的三分之一至四分之一。
據美國海軍情報局報告,美國的潛在造船能力因商業造船萎縮而大幅降低。二戰時期美國的造船能力主要依賴總動員與龐大工業基礎,二戰後美國商業造船缺乏競爭力,1970年代之前因政府補貼保有全球5-10%的商船市占率,也因部分補貼結束後而快速衰退。缺乏商業造船規模後,軍用造船的成本、供應鏈與人才都出現困境。
美國的困境集中在三個層面。第一是供應鏈萎縮,許多關鍵零組件供應商減少,部分項目甚至只剩單一供應來源。第二是勞動力斷層,熟練船工老化,年輕人進入造船業的誘因不足,船廠在訂單不穩下反覆招募與裁員,難以累積技術人力。第三是維修與新艦計畫失控,時程延宕、經費超出預期。
如今,中國的造船產能已達美國的兩百餘倍,中國現有海軍艦艇數約373艘,數量已超越美軍。雖中國多為小船、美軍大船較多,整體噸位與戰鬥力美軍仍佔優勢,但差距正逐漸拉近。
生產模式之外,勞動力和技術的「平戰轉換」也是中國的造船戰略之一。造船、焊接與精密組裝是高度依賴熟練工人的工作,無法在戰時迅速培訓替代。中國直接從事造船相關的上下游勞工達50萬至上百萬人,平時透過民船訂單維持技術熟練度,戰時則可無縫轉向軍艦的建造與受損修復。為了提高轉換效率,中國近年大力推動軍民技術標準共用化,讓商船與軍艦使用共用的零件規格與銜接元件,不僅降低建造與採購成本,也確保戰時能直接拆解商業庫存零件來補充軍艦戰損。
在戰術應用上,中國則積極要求民用商船符合國防動員標準,以達成「商船軍事化」的目標。例如,汽車滾裝船在設計階段即被要求加固甲板鋼板與結構,使其完全能承受重型裝甲車與合成旅的重量,便於在戰時直接作為運輸工具。中國近年更實驗了多種新型輔助系統,如可供重裝甲車輛快速搶灘的「機動式棧橋系統」,以及在商用貨櫃船上搭載偽裝成貨櫃的飛彈發射箱與模組化雷達,使商船在戰時能夠迅速轉換為海上一次性的火力平台。
軍艦品質與防護標準 美國仍有優勢
不過即便中國藉由軍民融合策略,試圖降低其進入戰時的動員成本,在軍艦品質與防護標準的評估中,美國及其他國家依然保有領先優勢。 像是美軍伯克級的主力軍艦就嚴格遵循軍規抗損標準,且強調左右舷管線實體隔離,電力、燃油、液壓管線皆有雙側備份,單側中彈另一側仍能全船供電作戰。全艦配備超過330名官兵,且全員受過高強度損害管制訓練,中彈時能由多組損管隊伍同時實施滅火、堵漏與動力重組,確保艦艇生存性,甚至中彈後仍能繼續戰鬥。
相比之下,中國海軍主力艦艇雖在核心作戰與推進架構上遵循軍標(GJB),但在生活艙段、輔助通風與次要管線鋪設上,為控制成本大量引用民用商船標準(COTS);且造船廠工人長年承造民船的工藝習慣,早年甚至曾出現將管線密封於裝飾天花板內等不利損管的設計。這種在「軍標要求」與「商船工藝習慣」間的折衷,加上缺乏實戰檢驗,使其真實抗損極限打上問號。且缺乏美軍長期透過實彈水下爆破進行的全艦衝擊測試(Shock Trials)所累積之極限毀傷數據。可以得知,雖然中國在造船數量與平戰動員潛力上有一定規模,但在單一艦艇生存性的防護標準、電戰通訊與聯合作戰指揮能力上,依然面臨著尚待跨越的技術門檻。
中國造船產業的崛起,與其他產業似有異曲同工之處,同樣是傾國家行政之力進行全方位跨領域整合。也因此,問題便會再次回到中國國家制度的脆弱性與其治理風險。此外,高階核心專利與關鍵零組件上對歐美的持續依賴,是中國海洋工業在邁向產業鏈頂端時必須面對的弱點。尤其在去風險與非紅供應鏈的趨勢下,中國造船業向高階轉型的腳步更將大幅受限。
因此,中國因素如何影響全球海洋重工業與海權格局的演變,將不只取決於產能與船隻數量的多寡,更是一場中國體制內部摩擦與高階核心技術突破的賽跑。